Russia, Cina e l’economia di Pyongyang: che cosa dimostrano i dati, che cosa mostrano le immagini e quali ipotesi restano aperte.
Abstract
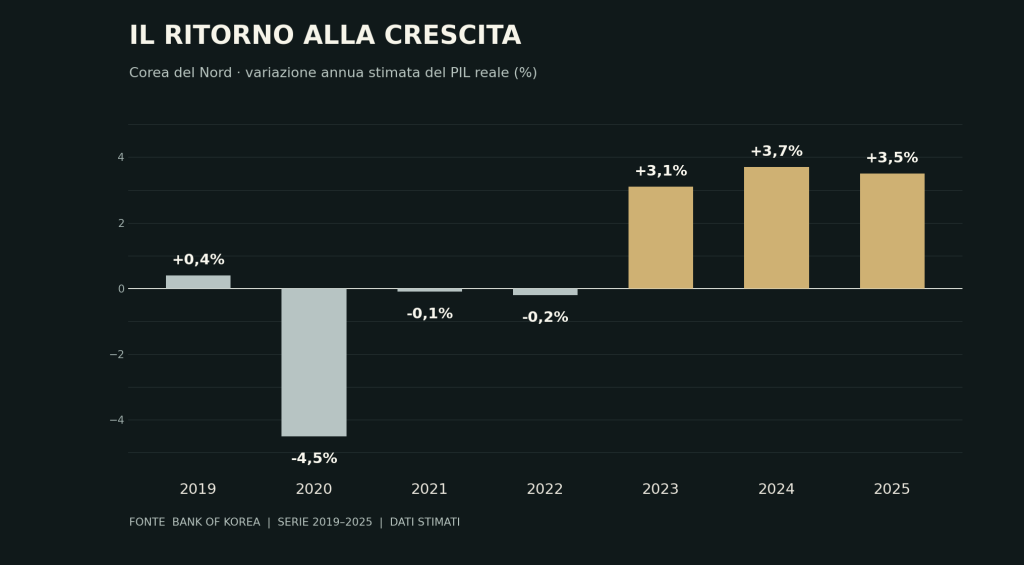
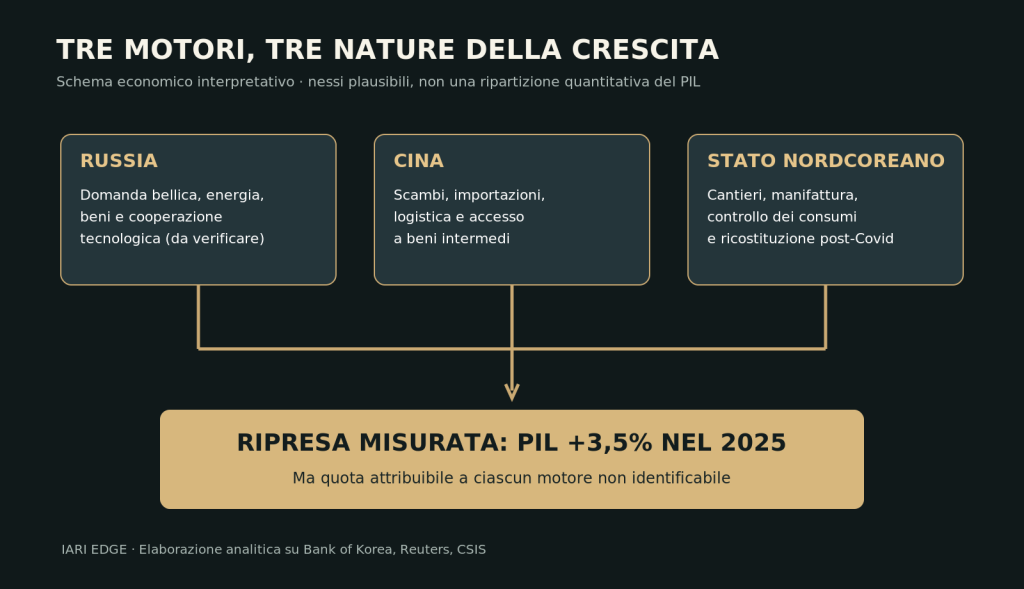
La Corea del Nord ha registrato una sequenza di crescita reale stimata del 3,1% nel 2023, del 3,7% nel 2024 e del 3,5% nel 2025. Il risultato, confermato nelle ricostruzioni della Bank of Korea, non equivale a una prosperità diffusa, ma segnala una ripresa dopo la crisi pandemica e una capacità inattesa del sistema economico nordcoreano di mobilitare risorse nei settori industriali e nelle costruzioni. La guerra russa contro l’Ucraina costituisce un acceleratore plausibile e documentato: la domanda russa di munizioni e l’impiego di personale nordcoreano hanno rafforzato il rapporto bilaterale. Parallelamente, la Cina ha ripreso a sostenere scambi, logistica e forniture civili. Non esiste tuttavia una scomposizione pubblica attendibile che consenta di attribuire quote precise della crescita ai due partner.
Il dossier esamina il nesso tra domanda militare russa, circuiti commerciali cinesi e investimenti interni, separando la prova di attività economiche osservate dalla loro monetizzazione e dalla distribuzione sociale dei benefici. L’ipotesi centrale è che Pyongyang stia convertendo una rendita strategica straordinaria in un rafforzamento industriale e statale, la cui sostenibilità oltre la guerra resta incerta.
Nota metodologica
La ricerca adotta un metodo misto: dati macroeconomici indiretti della Bank of Korea, statistiche doganali cinesi riportate da Reuters, inchieste giornalistiche, studi del CSIS/Beyond Parallel e materiale fotografico OSINT con identificazione della provenienza. Le serie della banca centrale sudcoreana sono stime ottenute dall’esterno e non equivalgono a contabilità nazionale revisionata dalle autorità nordcoreane. Ogni giudizio causale è perciò graduato: elevata confidenza per l’esistenza della crescita stimata; medio-alta per il collegamento tra espansione industriale e relazioni russe; media per gli effetti del ritorno del commercio cinese; bassa per qualsiasi attribuzione quantitativa esclusiva.
La selezione fotografica distingue le immagini di archivio da quelle contemporanee. Le fotografie storiche sono usate per documentare luoghi e infrastrutture, mai per dimostrare il livello dei traffici nel 2026. Lo studio CSIS dispone invece di immagini satellitari multi-temporali che permettono di inferire variazioni nell’attività logistica; il contenuto specifico dei container non è direttamente visibile. Nel corpo dell’articolo i rimandi numerici rinviano alle fonti raccolte esclusivamente in fondo, secondo lo standard editoriale IARI Edge.
Introduzione
Due economie esterne, due relazioni diverse con Pyongyang
Per comprendere la ripresa nordcoreana è utile leggere insieme l’economia russa e quella cinese, evitando di trattare Mosca e Pechino come investitori equivalenti. La Russia è un’economia che opera sotto forte pressione bellica, con una domanda eccezionale di munizioni, personale e materiali militari. Il suo rapporto con la Corea del Nord è prima di tutto una relazione di sicurezza e approvvigionamento: Pyongyang vende o trasferisce capacità utili allo sforzo bellico russo e riceve, secondo molteplici ricostruzioni, risorse materiali, finanziarie e forme di cooperazione. La guerra rende un fornitore fortemente sanzionato improvvisamente più utile all’acquirente.
La Cina presenta invece una struttura economica profondamente diversa: grande potenza manifatturiera, principale partner commerciale di Pyongyang e snodo pressoché indispensabile per merci di consumo, beni intermedi e collegamenti terrestri. Pechino non ha bisogno della produzione militare nordcoreana nello stesso modo in cui ne ha bisogno Mosca; ne valuta il ruolo soprattutto dentro la stabilità del proprio confine e l’equilibrio strategico regionale. Il suo sostegno economico passa quindi principalmente per flussi commerciali osservabili e infrastrutture, mentre l’ampiezza di nuovi investimenti diretti nel territorio nordcoreano rimane difficile da verificare.
Questa asimmetria spiega perché le espressioni “Russia e Cina investono in Corea del Nord” e “Russia e Cina sostengono l’economia nordcoreana” non siano sinonimi. Contratti militari, esportazioni, trasferimenti in natura, finanza, investimenti produttivi e infrastrutture producono effetti diversi sulla contabilità nazionale, sulla capacità industriale e sulle riserve dello Stato. È proprio la confusione fra queste categorie a generare le conclusioni meno affidabili.

L’inchiesta del Wall Street Journal come punto di partenza
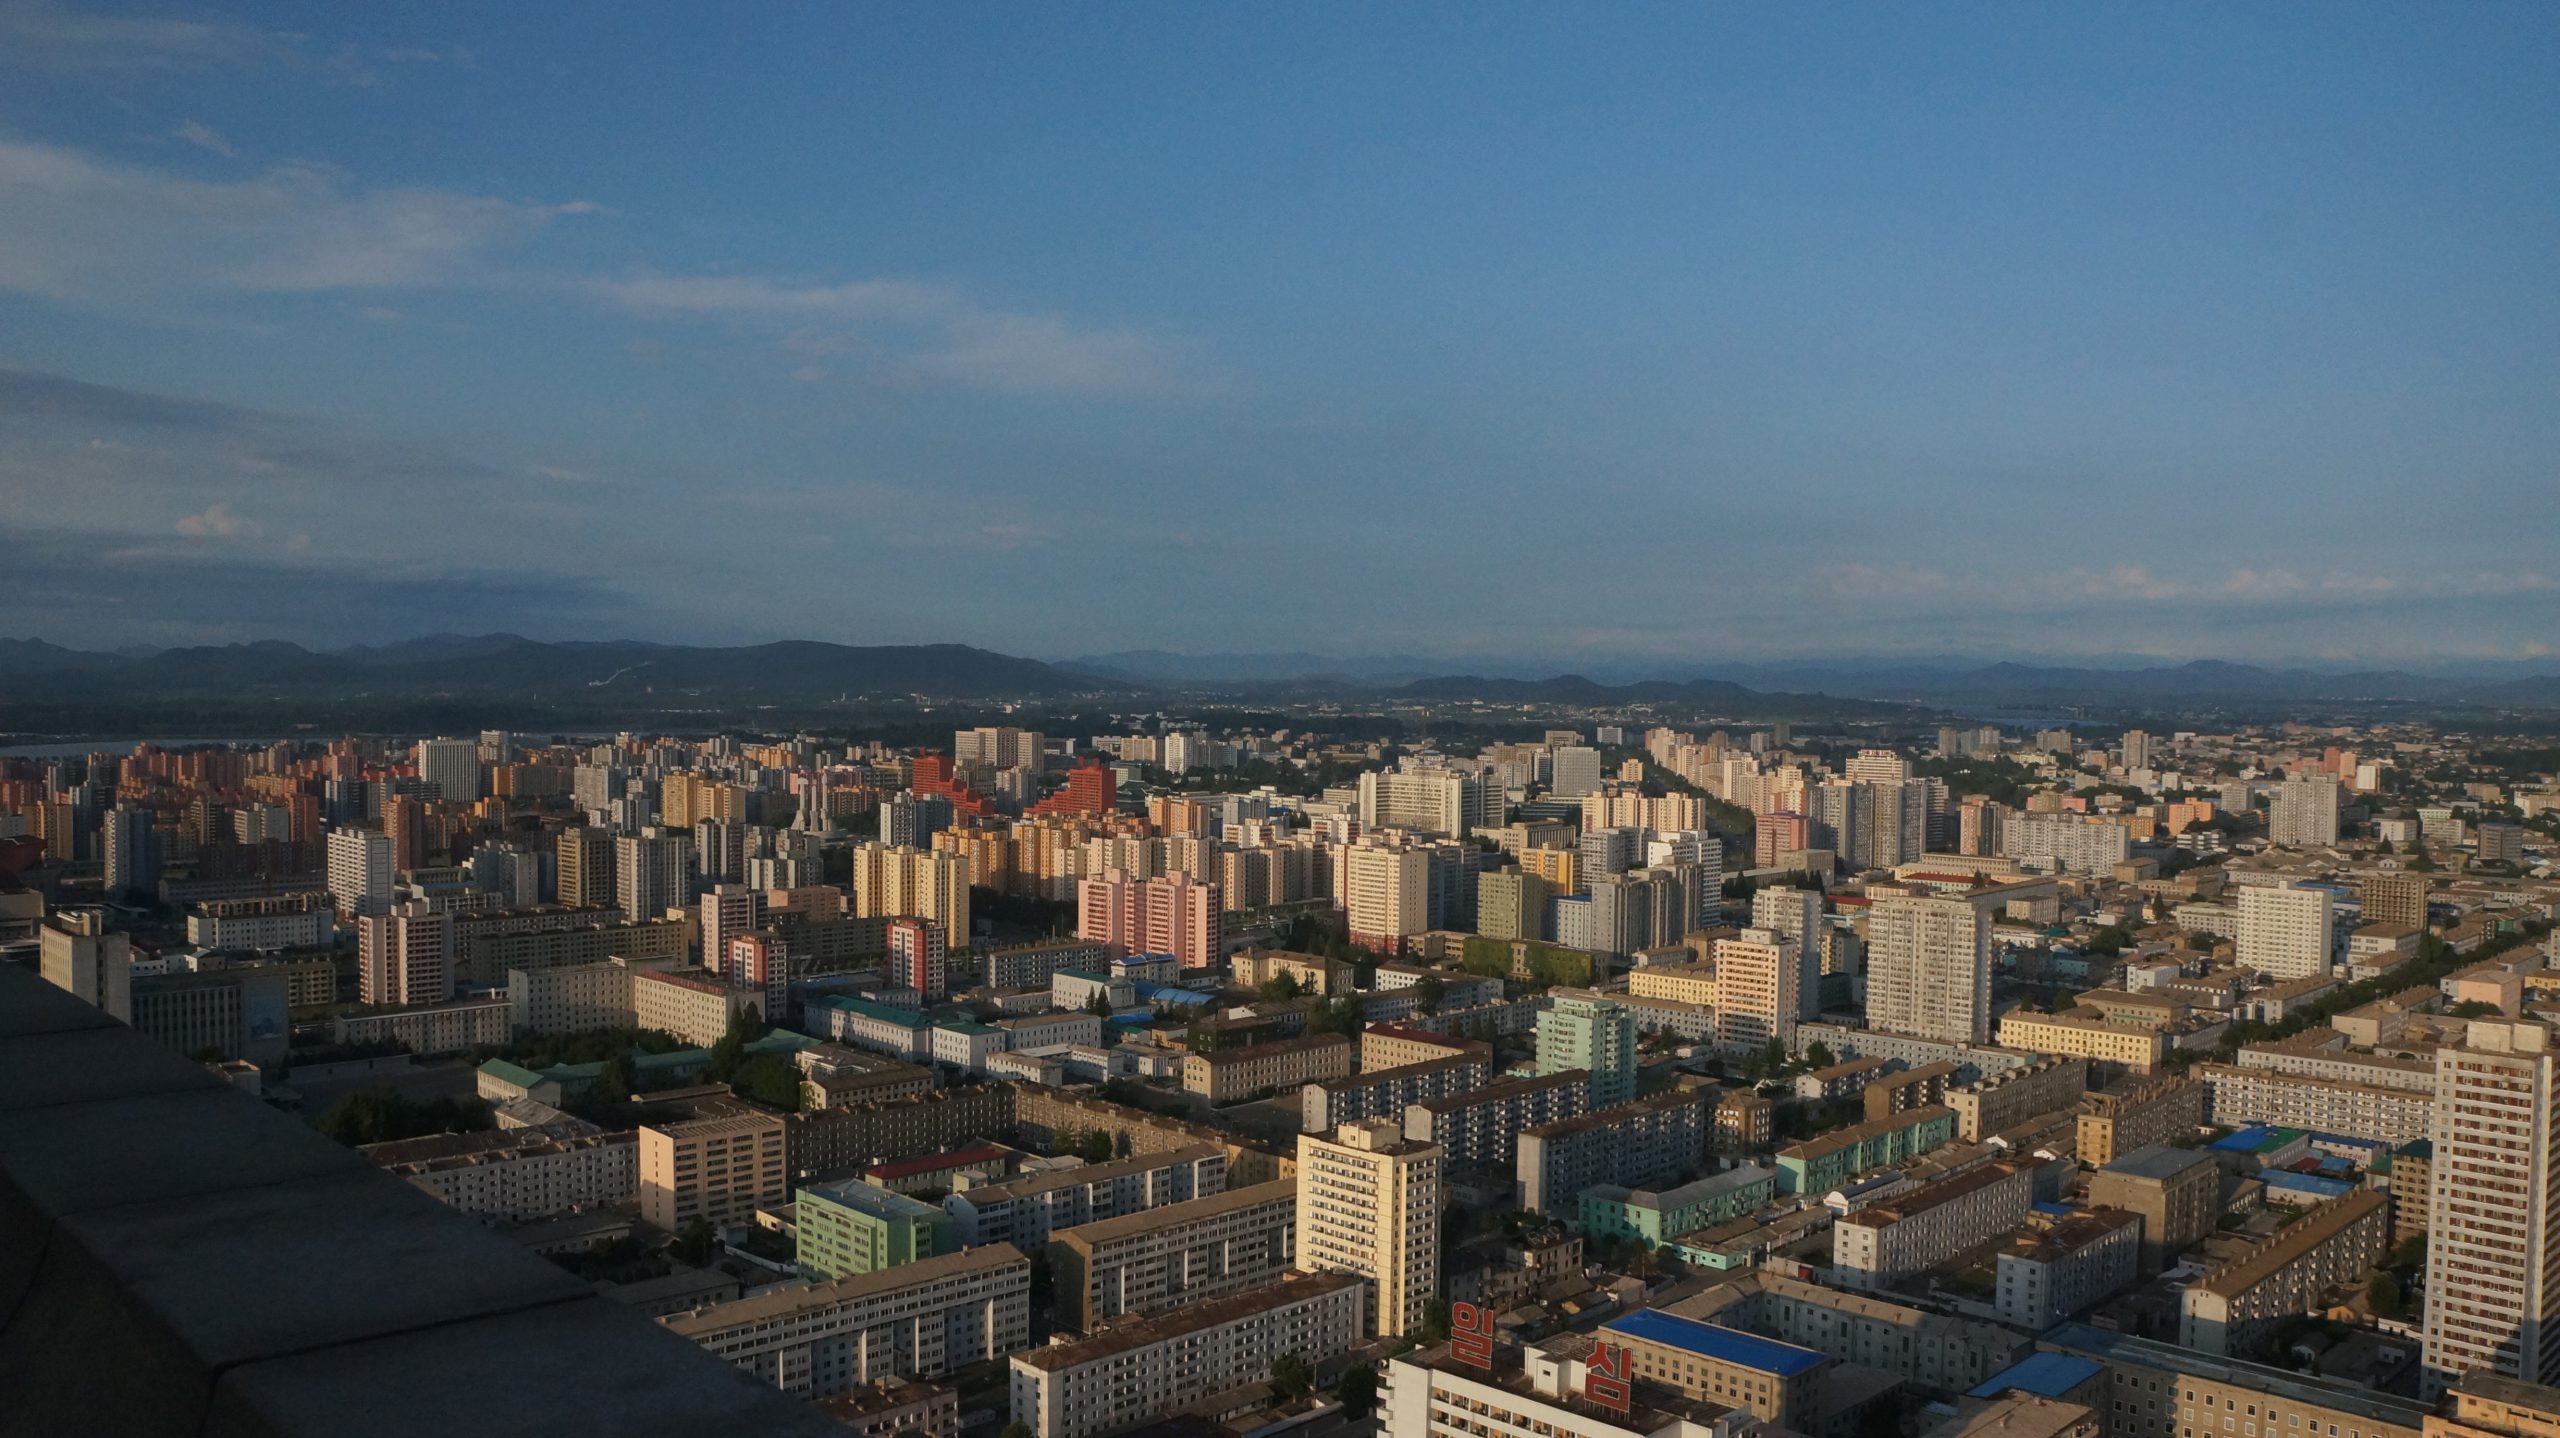
Il 7 giugno 2026 il Wall Street Journal ha descritto una Pyongyang segnata da nuove abitazioni, servizi digitali, trasporti, consumi e attività commerciali, sostenendo che la combinazione fra rapporti con la Russia, accesso ai beni cinesi e controllo statale stesse modificando il panorama economico nordcoreano [03]. La ricostruzione trova riscontro nei dati aggregati sul PIL, ma le evidenze urbane rimangono un campione selettivo: i quartieri visibili della capitale non sono una proxy attendibile del reddito delle campagne, dell’accesso al cibo o del tenore di vita nazionale.
Corpus
La serie economica: una ripresa significativa, ma stimata
La Bank of Korea stima che il PIL reale nordcoreano sia diminuito del 4,5% nel 2020 e abbia continuato a ristagnare nel 2021 e nel 2022; dal 2023 registra invece tre anni di crescita superiore al 3%. Il 2025 si chiude con +3,5%, dopo +3,7% nel 2024 e +3,1% nel 2023 [01][02]. Le stime suggeriscono il superamento del livello del 2017, precedente all’inasprimento di un ampio insieme di sanzioni multilaterali. Il recupero rispetto a una base compressa, però, rende improprio descrivere il Paese come una nuova economia emergente comparabile ai vicini asiatici.
Russia: il canale della domanda militare e dei compensi
La guerra in Ucraina ha creato per la Russia un bisogno ricorrente di munizioni di artiglieria e sistemi militari compatibili con i propri arsenali. La Corea del Nord dispone di capacità produttive e scorte storiche utili a questo fabbisogno. Analisi del CSIS e altre ricostruzioni convergono su trasferimenti dell’ordine di oltre 15 milioni di proiettili a partire dalla fase più intensa della cooperazione, e sul dispiegamento di migliaia di soldati nordcoreani a sostegno delle operazioni russe [05][06]. Tali cifre restano stime di intelligence e ricerca, non inventari amministrativi condivisi dai governi interessati.
Il circuito economico è duplice. Le forniture possono stimolare lavoro, energia, trasporto e utilizzo degli impianti nordcoreani; i compensi, se effettivamente acquisiti, possono ampliare la capacità dello Stato di importare beni e finanziare progetti. Lo scambio non è necessariamente denominato in dollari né interamente registrato come commercio internazionale ufficiale. La valutazione di fino a 14,4 miliardi di dollari attribuita nel marzo 2026 dall’Institute for National Security Strategy sudcoreano al coinvolgimento bellico è uno scenario massimo condizionato all’incasso integrale delle contropartite, non una cifra auditata di ricavi correnti [11].

Evidenza geospaziale: il corridoio Rajin–Estremo Oriente russo
L’analisi satellitare del CSIS sul porto di Najin/Rajin ha documentato, a partire dal 2023, variazioni rilevanti nel numero di container, presenze di navi e sequenze di spostamenti verso porti russi come Dunai e Vostochny. Alcuni movimenti sono stati valutati insieme a informazioni di intelligence statunitensi e osservazioni AIS, compresi periodi di silenzio delle trasmissioni. Queste convergenze offrono supporto all’esistenza di un corridoio logistico associato ai trasferimenti militari [04][14]. Ciò che la sola immagine satellitare non può provare è il contenuto di ciascun container, il suo valore contrattuale o l’effettiva entrata nel bilancio nordcoreano.

L’importanza di Rajin deriva dalla prossimità geografica con il Primor’e russo e dalla possibilità di collegare via mare e ferrovia territori che, pur confinanti, hanno infrastrutture e controlli specifici. In termini di geoeconomia, non è necessario che tutto lo scambio sia molto esteso: conta soprattutto che sia ripetuto, protetto da un rapporto politico e orientato verso beni ad alto valore strategico per l’acquirente.
Cina: commercio osservabile, investimenti meno osservabili
Il primo dato verificabile è commerciale. Secondo le dogane cinesi, riportate da Reuters il 20 marzo 2026, gli scambi bilaterali nei primi due mesi del 2026 hanno raggiunto 418,7 milioni di dollari, in aumento del 22% rispetto allo stesso periodo del 2025. Di questi, 329,5 milioni corrispondevano a esportazioni cinesi verso la Corea del Nord e 89,2 milioni a importazioni dalla Corea del Nord [08]. Il movimento testimonia l’espansione dei flussi ma anche un chiaro squilibrio: Pyongyang importa molto più di quanto esporti verso il principale partner commerciale.
La riapertura di collegamenti e la maggiore circolazione di materie prime e prodotti finiti possono ridurre strozzature produttive, sostenere consumi urbani e rendere più agevoli alcuni programmi statali. È un meccanismo diverso da quello russo: Pechino opera come retroterra industriale e commerciale, non soltanto come compratore di output nordcoreano. Occorre però evitare un salto logico: un aumento degli scambi non misura automaticamente l’afflusso di capitale produttivo cinese, né dimostra la nascita di nuove joint venture in Corea del Nord.

Il limite infrastrutturale di Dandong–Sinuiju
La narrazione di un confine interamente riattivato incontra un’importante controevidenza. L’8 ottobre 2026 Reuters ha descritto il prolungato sottoutilizzo dell’area cinese di Guomenwan e il fatto che il nuovo ponte sul fiume Yalu, nonostante investimenti e aspettative, non disponesse ancora di un avvio operativo chiaramente definito [10]. Una grande infrastruttura, anche quando costruita, non è dunque un indicatore sufficiente di merci effettivamente transitate o di benefici economici già realizzati.

Politica industriale interna e recupero post-pandemia
La crescita non sarebbe spiegabile unicamente dal lato estero. Dopo le restrizioni pandemiche che avevano compresso scambi, mobilità e attività economica, la normalizzazione delle forniture ha rimosso parte dei vincoli. Contestualmente Pyongyang continua a investire in quartieri residenziali, progetti provinciali e opere pubbliche: iniziative che muovono costruzioni, materiali e occupazione senza richiedere un processo generalizzato di liberalizzazione economica. Il forte +6,3% dell’edilizia nel 2025 è coerente con questo quadro, pur senza dimostrare quanto investimento sia stato finanziato tramite entrate russe [02].
Un secondo fenomeno è la formalizzazione di consumi e servizi entro canali autorizzati. L’inchiesta Reuters del settembre 2026 osserva l’apertura o il rilancio di strutture ricreative, commerciali e di pagamento elettronico, interpretate da analisti anche come tentativi di acquisire controllo su risparmi e transazioni che in passato potevano transitare per circuiti informali [09]. Questa trasformazione, tuttavia, presenta un forte bias urbano e distributivo: il consumo di una minoranza può crescere anche quando ampi strati della popolazione non migliorano allo stesso ritmo.

Il problema della monetizzazione e delle sanzioni
Un trasferimento materiale con valore commerciale non coincide sempre con un flusso di valuta. Pagamenti in natura, concessioni tecnologiche, compensazioni differite e crediti bilaterali possono sostenere la capacità produttiva e l’accesso alle risorse senza trasformarsi in liquidità immediatamente spendibile. Di conseguenza, le valutazioni sulla rendita economica derivante dalla guerra devono essere lette come ordini di grandezza, non come ricavi fiscali incassati. Gli attuali regimi sanzionatori rimangono un vincolo giuridico e commerciale importante e rendono incomplete le serie ufficiali. Anche eventuali trasferimenti di tecnologie militari avanzate devono essere graduati per livello di conferma: le affermazioni pubbliche ucraine dell’ottobre 2026 su tecnologia di droni sono un’indicazione politica e informativa da verificare, non da elevare automaticamente a fatto certificato [13].
Quale crescita è davvero misurabile?
Il dato più solido è la direzione della serie del prodotto stimato; il dato meno solido è il beneficio medio per famiglia. L’eventuale miglioramento della qualità della vita richiederebbe osservazioni replicabili su potere d’acquisto, disponibilità alimentare, prezzi nelle province, accesso all’energia, consumi domestici e distribuzione dei redditi. In loro assenza, crescita del PIL, rafforzamento fiscale dello Stato e arricchimento della popolazione restano tre oggetti analitici separati.
Ipotesi speculativa
Dalla rendita bellica a una base industriale più stabile?
L’ipotesi da sottoporre a verifica è che il regime stia tentando di convertire l’eccezionale domanda militare russa in una capacità industriale e amministrativa meno episodica. I proventi e i beni ricevuti possono sostenere importazioni di componenti, interventi infrastrutturali e cantieri urbani; la riapertura dei flussi cinesi può rendere più continuativo l’approvvigionamento. La convergenza di questi fattori non implica tuttavia una trasformazione automatica in produttività civile: impianti orientati a munizioni o apparati militari potrebbero restare poco riconvertibili.
La versione forte dell’ipotesi postula una modernizzazione durevole degli impianti, una maggiore affidabilità energetica e nuovi canali commerciali anche in assenza di guerra. La versione debole descrive invece una ripresa concentrata negli acquisti russi e in cantieri politicamente visibili, esposta a contrazioni quando si riduce la domanda bellica. Le osservazioni disponibili non consentono di scegliere definitivamente fra le due versioni. La variabile decisiva non è semplicemente quanto denaro arrivi a Pyongyang, ma in quali capacità produttive venga incorporato e con quali ritorni civili misurabili.
Un’ulteriore ipotesi riguarda il rapporto fra Russia e Cina. Pyongyang potrebbe sfruttare la concorrenza delle attenzioni di Mosca e Pechino per ampliare margini negoziali, evitando una dipendenza esclusiva da un solo partner. È uno scenario geopolitico plausibile, non un comportamento finanziario già dimostrato; richiederebbe evidenze su contratti, concessioni infrastrutturali, prezzi di fornitura, investimenti e nuove intese economiche.
So What
Best Case · La rendita straordinaria finanzia capacità durature
In un quadro di massima continuità degli approvvigionamenti, la Corea del Nord potrebbe trasformare una parte delle risorse guadagnate in manutenzione industriale, reti energetiche e sistemi logistici utili anche al settore civile. L’impatto principale sarebbe una minore vulnerabilità delle catene di approvvigionamento. Sul piano strategico, gli osservatori dovrebbero distinguere i cantieri effettivamente completati dai semplici annunci e verificare se l’espansione della manifattura sopravvive a una normalizzazione del conflitto russo-ucraino. La strategia analitica consiste nel monitorare produzione non militare, accesso all’elettricità, terminal ferroviari e importazioni di macchinari, invece di utilizzare soltanto immagini dei nuovi quartieri della capitale.
Stability Case · Crescita selettiva e dipendenza controllata
Nello scenario di continuità più prudente, la domanda russa e i flussi cinesi sostengono la produzione senza cambiare la struttura concentrata e gerarchica dell’economia. I tassi di crescita restano positivi o moderati, ma si concentrano su manifattura, infrastrutture e consumi privilegiati. L’impatto geopolitico sarebbe l’aumento della resilienza materiale delle istituzioni nordcoreane, non necessariamente una liberalizzazione del sistema. La risposta analitica richiede un monitoraggio disaggregato: commercio doganale, costruzioni, trasporti e indicatori alimentari devono essere osservati separatamente.
Worst Case · Contrazione delle commesse e capacità non convertibili
Se le forniture a Mosca si riducessero o le contropartite risultassero inferiori alle attese, Pyongyang potrebbe trovarsi con una struttura produttiva espansa ma dipendente da un mercato militare anomalo. Ulteriori rallentamenti nei collegamenti con la Cina e vincoli energetici aggraverebbero la fragilità. L’impatto sarebbe una divaricazione fra grandi progetti statali e produttività ordinaria, con potenziali costi sociali difficili da osservare dall’esterno. Gli indicatori da confrontare sono l’attività dei principali poli logistici, i livelli delle esportazioni verso la Cina, la tenuta dei cantieri e l’evoluzione dei prezzi di beni essenziali.
Conclusioni
Una ripresa reale nelle stime, una causalità plurale
I dati disponibili supportano l’esistenza di una ripresa economica nordcoreana dal 2023 al 2025 e documentano la rilevanza della cooperazione economico-militare con Mosca. La guerra in Ucraina ha generato una domanda cui Pyongyang può rispondere con capacità produttive e scorte; questa relazione è coerente con l’accelerazione manifatturiera. Non autorizza tuttavia a sostenere che ogni punto di crescita derivi dal conflitto. La Cina resta il retroterra commerciale indispensabile, ma le prove sono più robuste sull’espansione del commercio che sull’entità di investimenti diretti cinesi nel Paese.
La principale posta in gioco non è se la capitale nordcoreana mostri nuovi edifici, ma se la disponibilità straordinaria di risorse diventi capacità produttiva civile relativamente autonoma. Il rafforzamento del sistema statale può precedere o persino divergere dal miglioramento delle condizioni della popolazione. Una valutazione super partes deve quindi riconoscere il recupero stimato senza trasformarlo in un giudizio di benessere complessivo o in una dimostrazione del superamento delle sanzioni.
Variabili da monitorare · Breve termine
Nei prossimi tre-sei mesi risultano essenziali gli aggiornamenti sulle esportazioni e importazioni Cina–Corea del Nord, le riattivazioni ferroviarie e stradali lungo Dandong–Sinuiju, i movimenti osservabili a Rajin e presso le strutture russe correlate, nonché le indicazioni di nuovi accordi energetici o sulle materie prime. La verifica deve privilegiare serie temporali e attribuzioni di fonte, non singole fotografie isolate.
Variabili da monitorare · Medio termine
Fra sei e diciotto mesi sarà utile verificare se manifattura e cantieri mantengano ritmi elevati, se emergano progetti civili con finanziatori identificabili e se vengano riportati dati plausibili su produzione energetica, prezzi e consumo regionale. Un’eventuale riduzione della domanda bellica russa costituirebbe un test cruciale per capire se la ripresa dipende da commesse straordinarie o da incrementi di produttività più generali.
Variabili da monitorare · Lungo termine
Su un orizzonte superiore ai diciotto mesi, i segnali davvero discriminanti sarebbero un’espansione persistente della manifattura non militare, una maggiore affidabilità delle infrastrutture, una struttura commerciale meno concentrata e miglioramenti osservabili dei livelli di vita fuori da Pyongyang. Soltanto una combinazione di questi elementi permetterebbe di parlare con maggiore fondatezza di trasformazione strutturale, distinguendola dalla temporanea valorizzazione geopolitica dell’economia nordcoreana.