Il ruolo dell’India, la centralità della Cina, il mercato dell’energia, la New Development Bank e il persistente primato finanziario del dollaro. La trasformazione del sistema internazionale vista attraverso dati, fonti primarie e contraddizioni interne.
Abstract
L’allargamento dei BRICS ha accresciuto la rappresentanza demografica, il potenziale industriale, la capacità energetica e la presenza diplomatica di un raggruppamento che riunisce molte delle principali economie emergenti. L’espansione è documentabile: il valore delle esportazioni di merci tra i dieci membri considerati dall’UNCTAD è passato da 84,2 miliardi di dollari nel 2003 a circa 1.170 miliardi nel 2024. Tuttavia, tale crescita non prova che i governi adottino una politica economica comune, né che gli accordi interni ai BRICS ne siano stati la causa principale.
Il confronto con il G7 cambia a seconda dell’indicatore: i BRICS hanno un vantaggio in peso demografico e PIL misurato a parità di potere d’acquisto, mentre il G7 conserva un forte vantaggio in PIL nominale, profondità finanziaria e coordinamento strategico. L’uso crescente delle valute locali e l’operatività della New Development Bank segnalano una diversificazione reale ma non l’imminente sostituzione del dollaro. Le fratture Iran–Emirati, le rivalità Cina–India e la posizione incerta dell’Arabia Saudita limitano la tesi di una coalizione automaticamente più coesa. Si profila piuttosto un multiallineamento competitivo, con opportunità e rischi per l’Europa e l’Italia.
Nota metodologica
Questo dossier applica una verifica incrociata tra dichiarazioni dei governi partecipanti, dati di organismi multilaterali, statistiche europee e notizie di agenzia indipendenti. Si distingue tra composizione formale e adesione effettiva, annunci programmatici e strumenti già operativi, produzione economica e potere finanziario, integrazione diplomatica e coordinamento vincolante. I dati di anni diversi non sono trattati come un’unica fotografia statistica; ogni quota o valore riporta l’anno di riferimento.
Il termine “BRICS” viene impiegato nei due perimetri effettivamente presenti nelle fonti: la comunicazione istituzionale del gruppo elenca undici membri inclusa l’Arabia Saudita, mentre un’analisi Reuters del settembre 2026 considera l’adesione saudita non formalizzata e l’UNCTAD studia dieci membri. La distinzione è esplicitata senza scegliere arbitrariamente uno dei perimetri. Le visualizzazioni sono originali IARI Edge basate sui dati citati; le foto dei vertici provengono da archivi governativi e Wikimedia Commons, mentre le immagini geospaziali locali derivano da NASA Blue Marble.
Ogni apparato OSINT chiarisce cosa mostra e, soprattutto, cosa non può provare. Le immagini di vertici non costituiscono dimostrazione di convergenza politica; le immagini satellitari restituiscono la geografia dei corridoi, ma non il loro controllo giuridico o militare; le mappe rappresentano posizioni e non giurisdizioni BRICS collettive. Le ipotesi prospettiche sono separate dai fatti convalidati e non sono associate a probabilità numeriche non modellizzate.
Introduzione
Due economie aggregate, non due blocchi commerciali unificati
La domanda decisiva è quale rapporto esista oggi tra le economie dei BRICS e quelle del G7. Parlare di “due economie” è una semplificazione: i BRICS non dispongono di un mercato comune, una tariffa doganale esterna uniforme, una moneta condivisa o un esecutivo sovranazionale. Il G7 è a sua volta un foro politico, non un’area doganale unica. Al suo interno convivono Stati dell’Unione Europea, con regole economiche integrate, e partner quali Stati Uniti, Giappone, Canada e Regno Unito che mantengono proprie politiche commerciali. La vera relazione è tra economie nazionali che competono e commerciano intensamente anche attraverso l’appartenenza ai rispettivi forum.
La differenza tra le due aggregazioni riguarda soprattutto la struttura del potere. I BRICS raccolgono grandi mercati in crescita, catene industriali, produttori e consumatori energetici, risorse critiche e una quota elevatissima della popolazione globale. Il G7 concentra una parte rilevante del capitale finanziario, dell’innovazione tecnologica, della governance monetaria internazionale e delle multinazionali ad alto valore aggiunto. I primi possono pesare più nella misurazione della produzione reale a parità di potere d’acquisto; i secondi conservano ancora un primato aggregato nel PIL nominale espresso in dollari, con effetti sulla disponibilità di capitale internazionale e sul potere d’acquisto esterno.
La relazione non è esclusivamente competitiva. La Cina esporta beni industriali verso Europa e Stati Uniti e importa tecnologie, servizi e capitali da più economie; l’India continua a stringere intese con la UE e con partner occidentali; Brasile ed Emirati diversificano i propri rapporti. Di conseguenza, un eventuale irrigidimento tra BRICS e G7 comporterebbe costi reciproci. Il dato più interessante è l’aumento delle opzioni negoziali degli Stati emergenti: maggiore capacità di cercare finanziatori, compratori, partner tecnologici e infrastrutture di pagamento senza dipendere da un unico centro.

Che cosa significa davvero sfidare il G7
Una sfida al G7 può manifestarsi in almeno tre modi diversi: la richiesta di una riforma del voto e della rappresentanza nelle istituzioni multilaterali, la creazione di strumenti finanziari complementari e il tentativo di rafforzare la capacità negoziale dei produttori energetici e industriali. Nessuno di questi implica di per sé un sistema ideologicamente contrapposto o l’adesione dei BRICS a una politica estera unica. La Dichiarazione di Nuova Delhi del settembre 2026 continua a richiamare il ruolo del FMI, del G20 e dell’OMC: un indizio importante di riformismo interno all’ordine multilaterale, oltre che di ricerca di alternative parziali [F01].

Corpus
Espansione: membri, partner e questione saudita
La cooperazione tra Brasile, Russia, India e Cina prende forma come foro politico nel 2006; il Sudafrica vi aderisce nel 2011. Una nuova fase d’allargamento, decisa a Johannesburg nel 2023 e concretizzata nel 2024–2025, coinvolge Egitto, Etiopia, Iran, Emirati Arabi Uniti e Indonesia. Le fonti ufficiali BRICS e brasiliane aggiungono l’Arabia Saudita, configurando undici membri [F05]. Reuters, tuttavia, afferma ancora nel settembre 2026 che Riyadh è stata invitata ma non ha formalmente accettato [F06]. La rappresentazione più rigorosa segnala quindi dieci adesioni non contestate e uno status saudita da verificare formalmente.
Il formato di partner, creato durante la fase successiva al vertice di Kazan, ha coinvolto Bielorussia, Bolivia, Cuba, Kazakistan, Malaysia, Nigeria, Thailandia, Uganda, Uzbekistan e Vietnam. Essere partner non equivale a far parte del processo decisionale pieno: le modalità di partecipazione alle riunioni e alle iniziative cambiano a seconda del consenso dei membri. Anche per questo parlare indiscriminatamente di “ventuno Stati BRICS” genera un’impressione falsa della forza istituzionale del raggruppamento [F11].


Commercio intra-BRICS: crescita forte, integrazione più lenta
La crescita quantitativa degli scambi è inequivocabile. Il rapporto UNCTAD pubblicato il 5 marzo 2026 rileva che, per i dieci Stati considerati, le esportazioni intra-BRICS di merci sono aumentate da 84,2 miliardi di dollari nel 2003 a 1.170 miliardi nel 2024, oltre tredici volte il valore iniziale. I Paesi analizzati rappresentavano circa il 24% delle esportazioni mondiali di merci nel 2024, mentre gli scambi interni costituivano soltanto circa il 20% del commercio Sud-Sud [F02].
Questo andamento deriva anche dal boom industriale cinese, dalla domanda di materie prime, dall’espansione delle catene di fornitura asiatiche e dalle condizioni globali. Non è sufficiente per attribuire al forum BRICS l’incremento degli scambi: per una prova causale servirebbero confronti controfattuali, accordi attuati, serie omogenee e misure dei costi di transazione. Nel rapporto UNCTAD la cooperazione commerciale appare ancora prevalentemente fatta di iniziative flessibili e dialogo, non di un robusto apparato comune di liberalizzazione.

La concentrazione dei rapporti è un problema strutturale. La Cina è al centro sia dei flussi esportati sia di quelli importati nel commercio interno, ma dipende meno degli altri membri dai mercati BRICS. Il rapporto UNCTAD sottolinea anche che sette dei dieci membri analizzati ricavano più del 60% dell’export verso gli altri Stati del gruppo da prodotti primari. Si affaccia così il rischio di una cooperazione in cui alcuni Paesi rimangono prevalentemente esportatori di risorse, mentre altri accumulano manifattura avanzata, capacità logistica e potere di prezzo [F02].

BRICS e G7: PIL reale, PIL nominale e potere finanziario
Nel confronto per PIL a parità di potere d’acquisto i BRICS ampliati superano il G7, perché la misura valorizza il volume della produzione tenendo conto delle differenze nei prezzi interni. Il dato dice qualcosa di importante sulla capacità produttiva e sulla domanda potenziale, ma non misura quanto facilmente uno Stato possa comprare titoli, tecnologie e infrastrutture denominate in dollari o euro. Sul PIL nominale in valuta internazionale prevale ancora il G7, e i mercati finanziari di riferimento restano fortemente concentrati nelle principali economie avanzate. La composizione esatta e i rapporti aggregati variano se si include o esclude Riyadh: è improprio accostare serie basate su perimetri diversi.
La divergenza tra i due indicatori non è contraddittoria. La Cina e l’India combinano volumi produttivi molto elevati con livelli di reddito pro capite nominali differenti da quelli di Stati Uniti o Germania. La mobilitazione internazionale del risparmio dipende poi da liquidità, protezione giuridica, profondità dei mercati, controlli sui capitali e disponibilità di attività rifugio. Non esiste una singola grandezza capace di assegnare in modo definitivo il primato geopolitico.

Pagamenti, valute nazionali e il limite della de-dollarizzazione
La presidenza indiana del 2026 ha promosso una discussione sulla interoperabilità dei pagamenti transfrontalieri e dei canali di messaggistica finanziaria. La Dichiarazione di Nuova Delhi riconosce esplicitamente il lavoro della BRICS Payment Task Force e incoraggia ulteriori confronti sull’uso delle monete nazionali nel regolamento degli scambi, precisando tuttavia che le soluzioni devono rispettare le priorità e le normative dei singoli membri. La formulazione è programmatica: non istituisce una moneta BRICS, non certifica l’esistenza di un’unica rete universale già operativa e non elimina la necessità di strumenti di copertura valutaria [F01].
Il mercato delle riserve offre una verifica esterna della distanza tra ambizione e risultato. Nel secondo trimestre 2026 il dollaro rappresentava il 56,70% delle riserve valutarie ufficiali mondiali, secondo i dati COFER diffusi dal FMI il 30 settembre [F03]. Il renminbi continua a pesare poco rispetto alle principali valute di riserva. L’aumento di fatturazioni e pagamenti locali in alcune coppie di Paesi non va scambiato per il rovesciamento del sistema globale delle riserve, che dipende da liquidità, trasparenza, fiducia e mercati finanziari investibili.

La New Development Bank: istituzione concreta ma scala ancora limitata
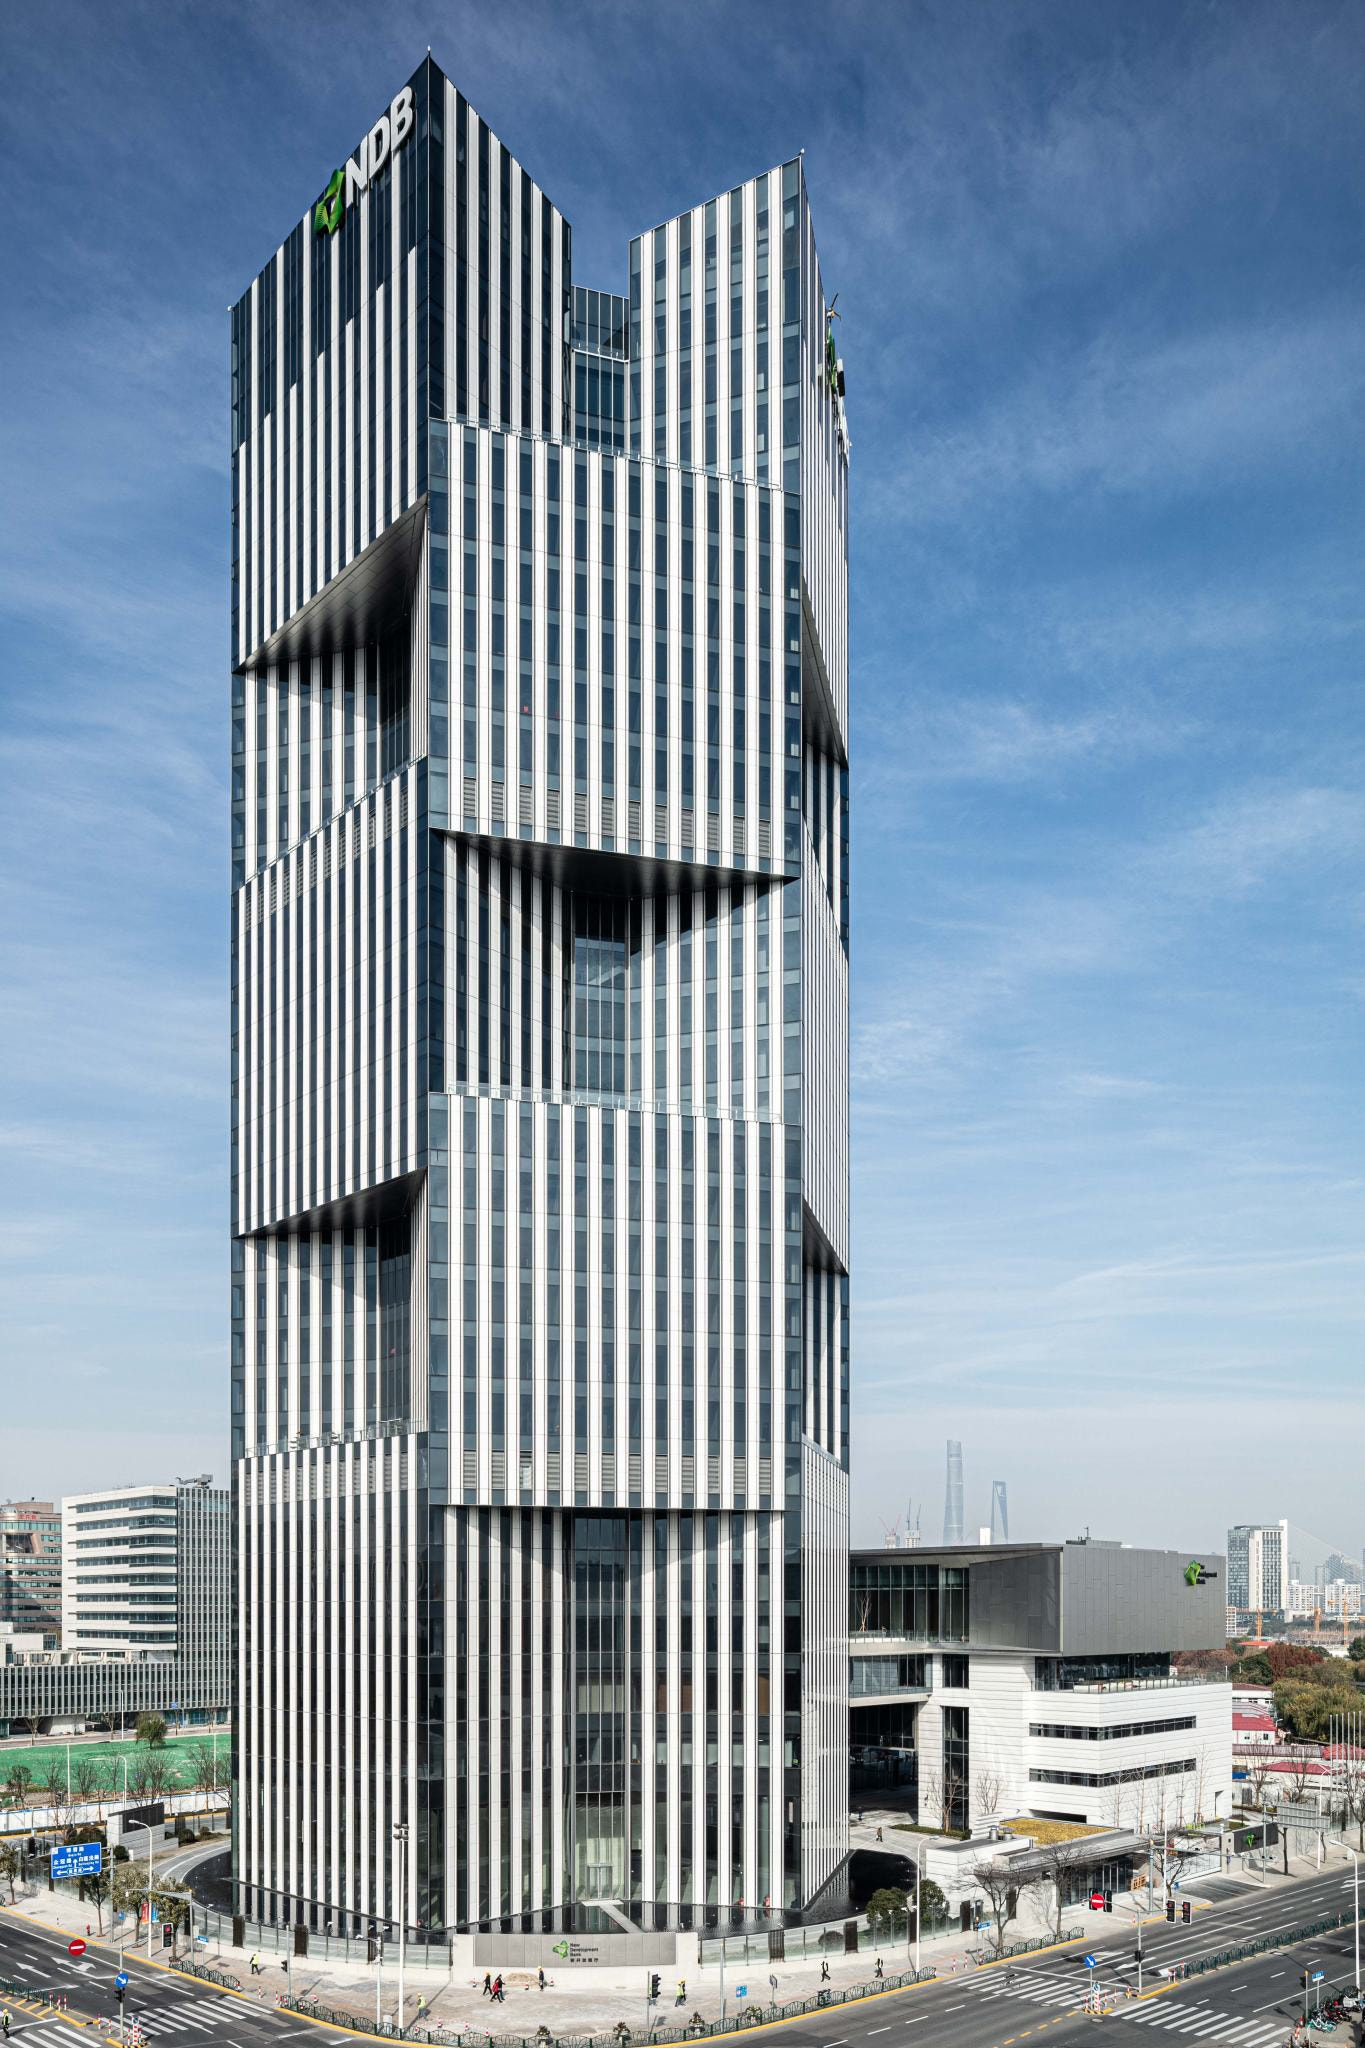
La New Development Bank è l’esempio più verificabile di costruzione istituzionale. Al 30 giugno 2026 dichiarava 141 progetti approvati per 44 miliardi di dollari e 25 miliardi effettivamente erogati; quasi il 30% delle sue operazioni era in valuta locale. Si tratta di dati comunicati dall’istituzione stessa e dunque da leggere come statistiche operative primarie, non come una valutazione indipendente degli impatti [F04]. La differenza tra somme autorizzate ed erogate è essenziale: un impegno finanziario non corrisponde automaticamente a un progetto concluso.
La banca può finanziare infrastrutture e favorire un maggiore accesso al capitale per Paesi emergenti; non sostituisce però, per dimensione e gamma di funzioni, il sistema composto dalla Banca Mondiale, dalle banche regionali e dai mercati internazionali. La sua efficacia andrebbe misurata non soltanto dai prestiti approvati, ma dai risultati delle infrastrutture, dalla qualità dei progetti, dalle condizioni finanziarie, dalla sostenibilità del debito e dalle valutazioni indipendenti.
Energia: potere strutturale, interessi divergenti
Russia, Iran ed Emirati, cui talune statistiche istituzionali affiancano l’Arabia Saudita, accrescono la rilevanza energetica dell’aggregato. Dall’altra parte Cina e India sono enormi mercati di domanda. La relazione tra esportatori e importatori crea un naturale spazio di cooperazione, ma anche interessi spesso opposti davanti a un aumento dei prezzi del petrolio o a restrizioni del traffico marittimo. Non esiste un meccanismo BRICS paragonabile a un cartello energetico formalmente operativo per produzione e prezzi.
Geograficamente il Golfo Persico, il Canale di Suez, il Mar Rosso, le rotte dell’Oceano Indiano e i corridoi russo-asiatici figurano in prossimità o nei territori di diversi membri. La capacità di influenzare le rotte è però distinta dal controllo collettivo degli stretti. Il Canale di Suez è un’infrastruttura sotto sovranità egiziana; lo Stretto di Hormuz coinvolge più Stati e norme del diritto del mare. Descrivere questi passaggi come possedimenti dei BRICS sarebbe una deduzione ingiustificata.


Le tensioni del 2026 tra Iran e altre potenze regionali costituiscono un test diretto di questa vulnerabilità. Un’interruzione dei collegamenti marittimi può danneggiare gli importatori asiatici di energia proprio mentre parte degli esportatori subisce shock fisici o ristrutturazioni dei flussi. La somma dei volumi nazionali, quindi, rappresenta potere potenziale ma non garantisce solidarietà politica o stabilizzazione collettiva.
Coesione politica: il caso Iran–Emirati e la rivalità Cina–India
Il 15 maggio 2026 la riunione dei ministri degli Esteri BRICS non si concluse con una dichiarazione congiunta: la presidenza indiana diffuse soltanto una dichiarazione della presidenza, mentre l’Iran e gli Emirati Arabi Uniti divergevano sulla guerra regionale e sulle responsabilità delle operazioni militari. Il contrasto è documentato da Reuters [F07]. Il successivo successo nel produrre la Dichiarazione di Nuova Delhi dimostra che il consenso diplomatico è possibile, non che le rivalità strategiche siano state risolte.
La rivalità tra Cina e India è ancora più strutturale. Pechino può vedere nel forum uno spazio per estendere l’internazionalizzazione del renminbi e l’influenza tecnologica; Nuova Delhi privilegia l’autonomia strategica, evita di dipendere dalle architetture finanziarie cinesi e sviluppa parallelamente relazioni con Europa e Stati Uniti. Le due prospettive possono convergere sulla riforma della governance globale senza convergere su sicurezza regionale, infrastrutture digitali o leadership politica. La coesione va perciò misurata nella capacità di adottare decisioni operative in presenza di dissenso.

Implicazioni per Italia e Unione Europea
Per l’Italia la sfida non è interrompere i rapporti con gli Stati BRICS, ma evitare concentrazioni non gestite nei fornitori e nei mercati di sbocco. Nel 2025 l’UE ha esportato beni in Cina per 199,6 miliardi di euro e ne ha importati per 559,4 miliardi, registrando un disavanzo di 359,8 miliardi. Le cifre di Eurostat dimostrano un forte squilibrio nell’interscambio merci, non necessariamente una perdita complessiva di valore per consumatori e imprese: gli effetti sulla produttività e sul benessere richiedono ulteriori analisi settoriali [F08].
Le materie prime critiche offrono un secondo indicatore. Nel 2025 il 46,8% del peso delle importazioni UE di terre rare proveniva commercialmente dalla Cina, il 25,9% dalla Russia e il 23,1% dalla Malaysia, che ha status di partner e non di membro [F09]. Il dato riguarda la provenienza dichiarata delle merci, non prova che tutti i materiali siano stati estratti originariamente in quei territori. Per la manifattura italiana i rischi sono elevati soprattutto dove le catene industriali presentano poche alternative tecnologicamente qualificate.

L’India illustra perché la contrapposizione binaria BRICS–Occidente è fuorviante. Il 27 gennaio 2026 la Commissione europea e l’India hanno concluso i negoziati di un accordo di libero scambio, ma alla data del dossier la conclusione negoziale non coincide con l’entrata in vigore. La Commissione ha avviato nel settembre 2026 i passaggi per firma e conclusione, che richiedono procedure ulteriori [F10]. Il medesimo Paese può quindi partecipare al forum BRICS e contemporaneamente approfondire un’intesa commerciale con l’UE.

Per Roma e Bruxelles una strategia plausibile comprende il rafforzamento delle filiere critiche, la diversificazione commerciale con India e Indonesia, la cooperazione industriale con Brasile ed Emirati, e una gestione rigorosa dei rischi politici, sanzionatori e di cambio. Si tratta di orientamenti di politica economica, non di indicazioni d’investimento individuali. La capacità di sfruttare opportunità nei mercati BRICS dipende da settori, contratti, assicurazione del credito, compliance e sostenibilità dei progetti.
Ipotesi speculativa
La moltiplicazione delle opzioni, più che la nascita di un controblocco
La principale ipotesi interpretativa del dossier è che i BRICS possano rafforzare un ordine internazionale “multi-infrastrutturale”, non necessariamente sostitutivo di quello occidentale. Una stessa economia emergente potrebbe continuare a detenere riserve in dollari, esportare verso l’Europa, finanziare infrastrutture attraverso la NDB, regolare una parte degli scambi in valute nazionali e negoziare con Stati Uniti e Cina su dossier distinti. Questo comportamento aumenterebbe le opzioni di politica estera, senza richiedere fedeltà a un unico polo.
L’ipotesi opposta rimane possibile: la pressione esercitata dalle guerre, dagli embarghi e dalle barriere tecnologiche potrebbe accelerare una frammentazione in reti economiche più rigide. Ma il semplice numero di Paesi associati ai BRICS non consente di scegliere tra le due traiettorie. Servono dati comparabili sulla quota dei pagamenti, sui flussi di capitale, sulle infrastrutture realizzate e, soprattutto, su come i membri si comportano durante le crisi.
So What
Ipotesi centrale: cooperazione selettiva e multiallineamento
Nel periodo 2027–2030 lo scenario analitico più prudente è una crescita selettiva della cooperazione commerciale e finanziaria BRICS, senza un salto immediato verso un’unione doganale o monetaria. La dichiarazione del settembre 2026 lascia infatti molti strumenti in fase di studio o di sviluppo tecnico. L’allargamento, intanto, potrebbe accrescere il potere negoziale dei partecipanti nelle istituzioni multilaterali e nelle relazioni con le economie avanzate. Questo non equivale a una previsione quantitativa: è una traiettoria coerente con gli strumenti oggi osservabili.
Best case — multipolarismo cooperativo
I BRICS consolidano strumenti per pagamenti più efficienti e finanziamenti infrastrutturali, e i membri preservano relazioni commerciali aperte con UE, G7 e grandi istituzioni finanziarie. I risparmi nelle transazioni e la riduzione delle strozzature logistiche favoriscono il commercio internazionale, mentre la rappresentanza delle economie emergenti diventa più equilibrata. L’Italia può beneficiarne attraverso export qualificato, ingegneria, infrastrutture, agroindustria e progetti energetici caratterizzati da verificabilità contrattuale.
Stability case — crescita con limiti istituzionali
Il gruppo continua a produrre dichiarazioni, forum tecnici e accordi bilaterali, ma le divergenze strategiche impediscono una reale unificazione dei mercati e delle politiche. La Cina mantiene una posizione economica centrale, l’India conserva la propria autonomia, i partner approfondiscono una cooperazione variabile. La concorrenza con il G7 rimane prevalentemente settoriale, mentre il dollaro conserva il ruolo dominante nelle riserve internazionali.
Worst case — frammentazione economica e shock energetici
Crisi regionali e sanzioni incrociate spingono Stati economicamente interdipendenti a costruire sistemi meno interoperabili. Crescono i costi di copertura valutaria, le restrizioni su tecnologia e capitale e il rischio di interruzione dei choke point. In questo caso l’espansione BRICS non produce necessariamente maggiore sicurezza economica per i suoi membri, poiché esportatori e importatori potrebbero subire gli stessi shock attraverso canali diversi. L’Europa rischia maggiore volatilità e vincoli di approvvigionamento.
Impatti e strategie per Italia, UE e operatori economici
Per l’Italia diventa prioritario adottare una logica di gestione del rischio per filiera piuttosto che classificare indiscriminatamente gli Stati in blocchi amici o ostili. Nei rapporti con la Cina è necessario valutare concentrazione dei fornitori e dipendenze da materiali critici; con l’India e l’Indonesia è opportuno esaminare potenziali progetti industriali e manifatturieri; con il Brasile le opportunità in agricoltura, logistica e transizione energetica; con i Paesi del Golfo la qualità delle garanzie contrattuali e l’esposizione alle crisi regionali.
A livello europeo conviene perseguire diversificazione senza confonderla con autarchia: investire nella capacità di trasformazione e riciclo delle materie prime, rafforzare le alternative di pagamento trasparenti, preservare l’accesso ai mercati, migliorare gli strumenti di assicurazione del credito all’esportazione e negoziare accordi commerciali compatibili con gli standard UE. La scelta concreta di investimento o esportazione richiede sempre una valutazione specifica di domanda, normativa, cambio, rischio paese, credito e logistica.
Conclusioni
L’espansione dei BRICS va letta come un cambiamento strutturale dell’economia internazionale, ma non come prova automatica della nascita di un soggetto unitario equivalente al G7. La massa produttiva, energetica e demografica del gruppo è considerevole, e la New Development Bank dimostra una capacità operativa non puramente dichiarativa. Al tempo stesso l’interdipendenza con gli Stati occidentali, l’asimmetria cinese, la rivalità tra alcuni membri e l’assenza di una moneta comune limitano le letture che descrivono i BRICS come già pronti a sostituire l’architettura finanziaria esistente.
Nel breve periodo andranno osservati l’avanzamento tecnico della BRICS Payment Task Force, gli effettivi regolamenti in valuta locale e la risoluzione dello status saudita. Nel medio periodo conteranno la crescita dei finanziamenti NDB effettivamente erogati, l’evoluzione del commercio intra-gruppo al netto dei cicli globali e la capacità di rispondere alle crisi tra Iran e Paesi del Golfo. Nel lungo periodo la variabile decisiva sarà la conversione del peso economico in istituzioni affidabili e regole condivise, senza rendere incompatibili le relazioni con UE, G7 e altre organizzazioni.
Variabili da monitorare
| Variabile | Segnale osservabile | Interpretazione |
|---|---|---|
| Pagamenti in valute locali | Quote effettive e interoperabilità documentata | Riduzione concreta di costi/dipendenze, diversa da una moneta comune |
| Finanziamenti NDB | Approvals, disbursements, esiti verificati | Capacità di passare dagli annunci ai progetti |
| Politiche commerciali | Accordi applicati, dazi, barriere, facilitation | Integrazione economica reale |
| Cina–India | Convergenza normativa e finanziaria | Sostenibilità del consenso interno |
| Iran–Emirati–Golfo | Posizioni diplomatiche comuni su crisi | Tenuta politica del forum |
| Arabia Saudita | Atto di adesione e comunicazione governativa | Chiarezza sul perimetro formale |
| Riserve globali | FMI COFER, quote di USD, EUR, CNY | Persistenza o erosione della gerarchia monetaria |
| Italia e UE | Concentrazione import, FTA, supply-chain | Rischi/opportunità strategiche per la manifattura |