Le economie dell’Africa subsahariana mostrano una crescita aggregata superiore alle attese iniziali, ma tale dinamica coesiste con pressioni inflazionistiche persistenti, elevati oneri sul debito e ridotte riserve di emergenza.
Abstract
Il FMI prevede un’espansione regionale del 4,5% nel 2026 e nel 2027, mentre l’inflazione mediana risalirebbe dal 3,4% del 2025 al 5,0% del 2027. Il principale fattore di divergenza è l’esposizione ai prezzi internazionali: i produttori di risorse energetiche e minerarie possono registrare maggiori incassi dall’estero, mentre molte economie meno ricche di risorse assorbono costi d’importazione più alti. Il dossier esamina i canali di trasmissione, i casi di Senegal e Zambia e lo stress potenziale legato al debito e a El Niño. I giudizi sono condizionali: la crescita non dimostra da sola benessere sociale, e le vulnerabilità non autorizzano previsioni di collasso regionale.
Nota metodologica
Il presente dossier utilizza triangolazione fra il Regional Economic Outlook Update del Fondo Monetario Internazionale del 15 ottobre 2026, il comunicato della Banca Mondiale del 6 ottobre e il resoconto Reuters del 15 ottobre, integrati da notizie specifiche su debito e mercati. La data di chiusura informativa è il 19 ottobre 2026. Non si presentano simulazioni istituzionali come eventi realizzati; quando una cifra proviene dalla sintesi Reuters e non da una tabella primaria direttamente verificata, essa viene attribuita esplicitamente a Reuters. [S01–S08]
La distinzione tecnica è fra dato osservato, previsione, simulazione e inferenza. Una crescita del PIL aggregata è un indicatore diverso dall’inflazione mediana dei Paesi; il saldo delle partite correnti non coincide con il saldo di bilancio pubblico; il pagamento degli interessi non equivale all’intero servizio del debito. I tassi e le percentuali vanno pertanto interpretati rispettando denominatori, anni e popolazioni statistiche. Nell’articolo Reuters, alcuni confronti tra saldi esteri non rendono esplicito, nel testo sintetico disponibile, l’intero riferimento temporale: il dossier li usa come comparazione riportata, senza attribuirli automaticamente a un biennio specifico.
Le immagini fotografiche sono documenti d’archivio reali selezionati su Wikimedia Commons; non sono fotografie Reuters, non sono riproduzioni del 2026 salvo ove dichiarato e non vengono impiegate per dedurre statistiche economiche da un’immagine. Ogni fotografia include provenienza, data, autore, licenza, portata probatoria e limite. I due schemi sono originali elaborazioni analitiche basate su dati esplicitamente accreditati; non sono immagini satellitari, né visualizzazioni di dati classificati. La valutazione di confidenza esprime robustezza dell’evidenza, non una probabilità numerica.

Introduzione
Una regione, due meccanismi economici interdipendenti
Il dato politico-economico centrale è la coesistenza di crescita e indebolimento dei margini di sicurezza finanziaria. Il FMI stima una crescita regionale del 4,5% sia nel 2026 sia nel 2027, rivedendo al rialzo di due decimi la previsione 2026 formulata in aprile. Reuters ricorda che l’inflazione mediana, al contrario, passerebbe dal 3,4% del 2025 al 4,3% del 2026 e al 5,0% nel 2027. Non si tratta di dati contraddittori: un’economia può produrre di più e simultaneamente sperimentare un aumento dei prezzi e del costo del capitale. La dinamica si traduce in diseguali capacità di investimento pubblico e privato. [S01][S02]
La contrapposizione tra economie esportatrici di materie prime ed economie prevalentemente importatrici non rappresenta due blocchi politici impermeabili, ma due meccanismi di esposizione allo stesso ciclo internazionale. Quando rincarano petrolio, minerali e materie agricole, un Paese esportatore può incassare più valuta per ogni unità venduta; può così rafforzare la propria bilancia dei pagamenti, accumulare riserve o migliorare gli incassi fiscali. Per contro, un’economia che importa carburanti raffinati, fertilizzanti e beni alimentari sostiene costi maggiori, deve trovare valuta per pagarli ed è più esposta alla trasmissione dei rincari al consumatore finale. La stessa oscillazione dei prezzi può dunque rafforzare il conto estero di un Paese e deteriorare quello di un altro.
Il rapporto fra questi due gruppi è tuttavia anche un rapporto commerciale e produttivo, non soltanto una contrapposizione. Una miniera può necessitare di macchinari, combustibili e finanziamenti importati; una metropoli priva di giacimenti può beneficiare dei traffici portuali, dei servizi logistici e dei consumi di imprese estrattive. Un esportatore di petrolio greggio può restare importatore di prodotti raffinati; un importatore netto di energia può esportare manufatti, servizi o prodotti agricoli. Per questo l’effetto netto dello shock va ricostruito Paese per Paese, verificando il mix delle esportazioni, la capacità di raffinazione, le infrastrutture, le clausole contrattuali e il contenuto importato della produzione. Una semplice etichetta ‘Paese ricco di risorse’ non produce una previsione attendibile.


Corpus
Crescita aggregata, inflazione mediana e composizione dei dati
La crescita del PIL regionale misura una variazione aggregata del valore aggiunto; non restituisce automaticamente la distribuzione del reddito. L’inflazione mediana, invece, è il valore centrale della distribuzione fra i Paesi considerati: non indica l’aumento dei prezzi subito dalla metà degli abitanti, né una media ponderata per popolazione. Il FMI riferisce nel suo aggiornamento di ottobre 2026 la previsione di crescita del 4,5% in entrambi gli anni 2026 e 2027. Reuters dettaglia l’evoluzione dell’inflazione mediana dal 3,4% nel 2025 al 4,3% nel 2026 e al 5,0% nel 2027: rispetto all’impostazione di aprile, la pressione sui prezzi diventerebbe più persistente. [S01][S02]

La Banca Mondiale prevede per il 2026 una crescita del 4,3%, in aumento rispetto al 4,1% del 2025; nella propria analisi stima un’inflazione mediana del 5,5% nel 2026, rispetto al 3,7% nel 2025. I livelli non coincidono del tutto con quelli FMI. Non basta leggere lo scarto per dichiarare che un’istituzione abbia ragione e l’altra torto: vanno esaminate date di chiusura, copertura territoriale, metodologia, serie e assunzioni. La convergenza qualitativa è più solida della coincidenza numerica: entrambe vedono crescita relativamente resistente ma rischi inflazionistici, fiscali e finanziari. [S03]

Bilance estere: l’asimmetria fra venditori e acquirenti di risorse
Reuters riporta un saldo delle partite correnti degli esportatori di petrolio pari a +4,4% del PIL contro il +1,6% del valore di confronto, mentre per le economie non intensive in risorse il disavanzo raggiungerebbe il 5,8% del PIL contro il 3,4% precedente. La variazione, presentata nell’aggiornamento come differenziazione più marcata rispetto alle valutazioni di aprile, identifica una frattura rilevante. Il conto corrente riunisce interscambi di beni e servizi, redditi primari e trasferimenti: non misura soltanto il commercio di petrolio né tantomeno il disavanzo fiscale. [S01]
L’aumento delle entrate da materie prime offre un’opportunità ma introduce un dilemma intertemporale. Se il maggior introito è temporaneo, spenderlo integralmente in spesa corrente crea impegni strutturali finanziati da prezzi che potrebbero invertirsi. Accumulare riserve, ridurre passività costose e investire in capacità produttive non dipendenti dal ciclo delle commodity può migliorare la resilienza; ma una compressione indiscriminata della spesa rischia di danneggiare infrastrutture e capitale umano. La scelta corretta dipende dalla durata prevista dello shock, dalle istituzioni di bilancio e dal rendimento sociale degli investimenti.

Filiera mineraria, produzione e rischio di concentrazione
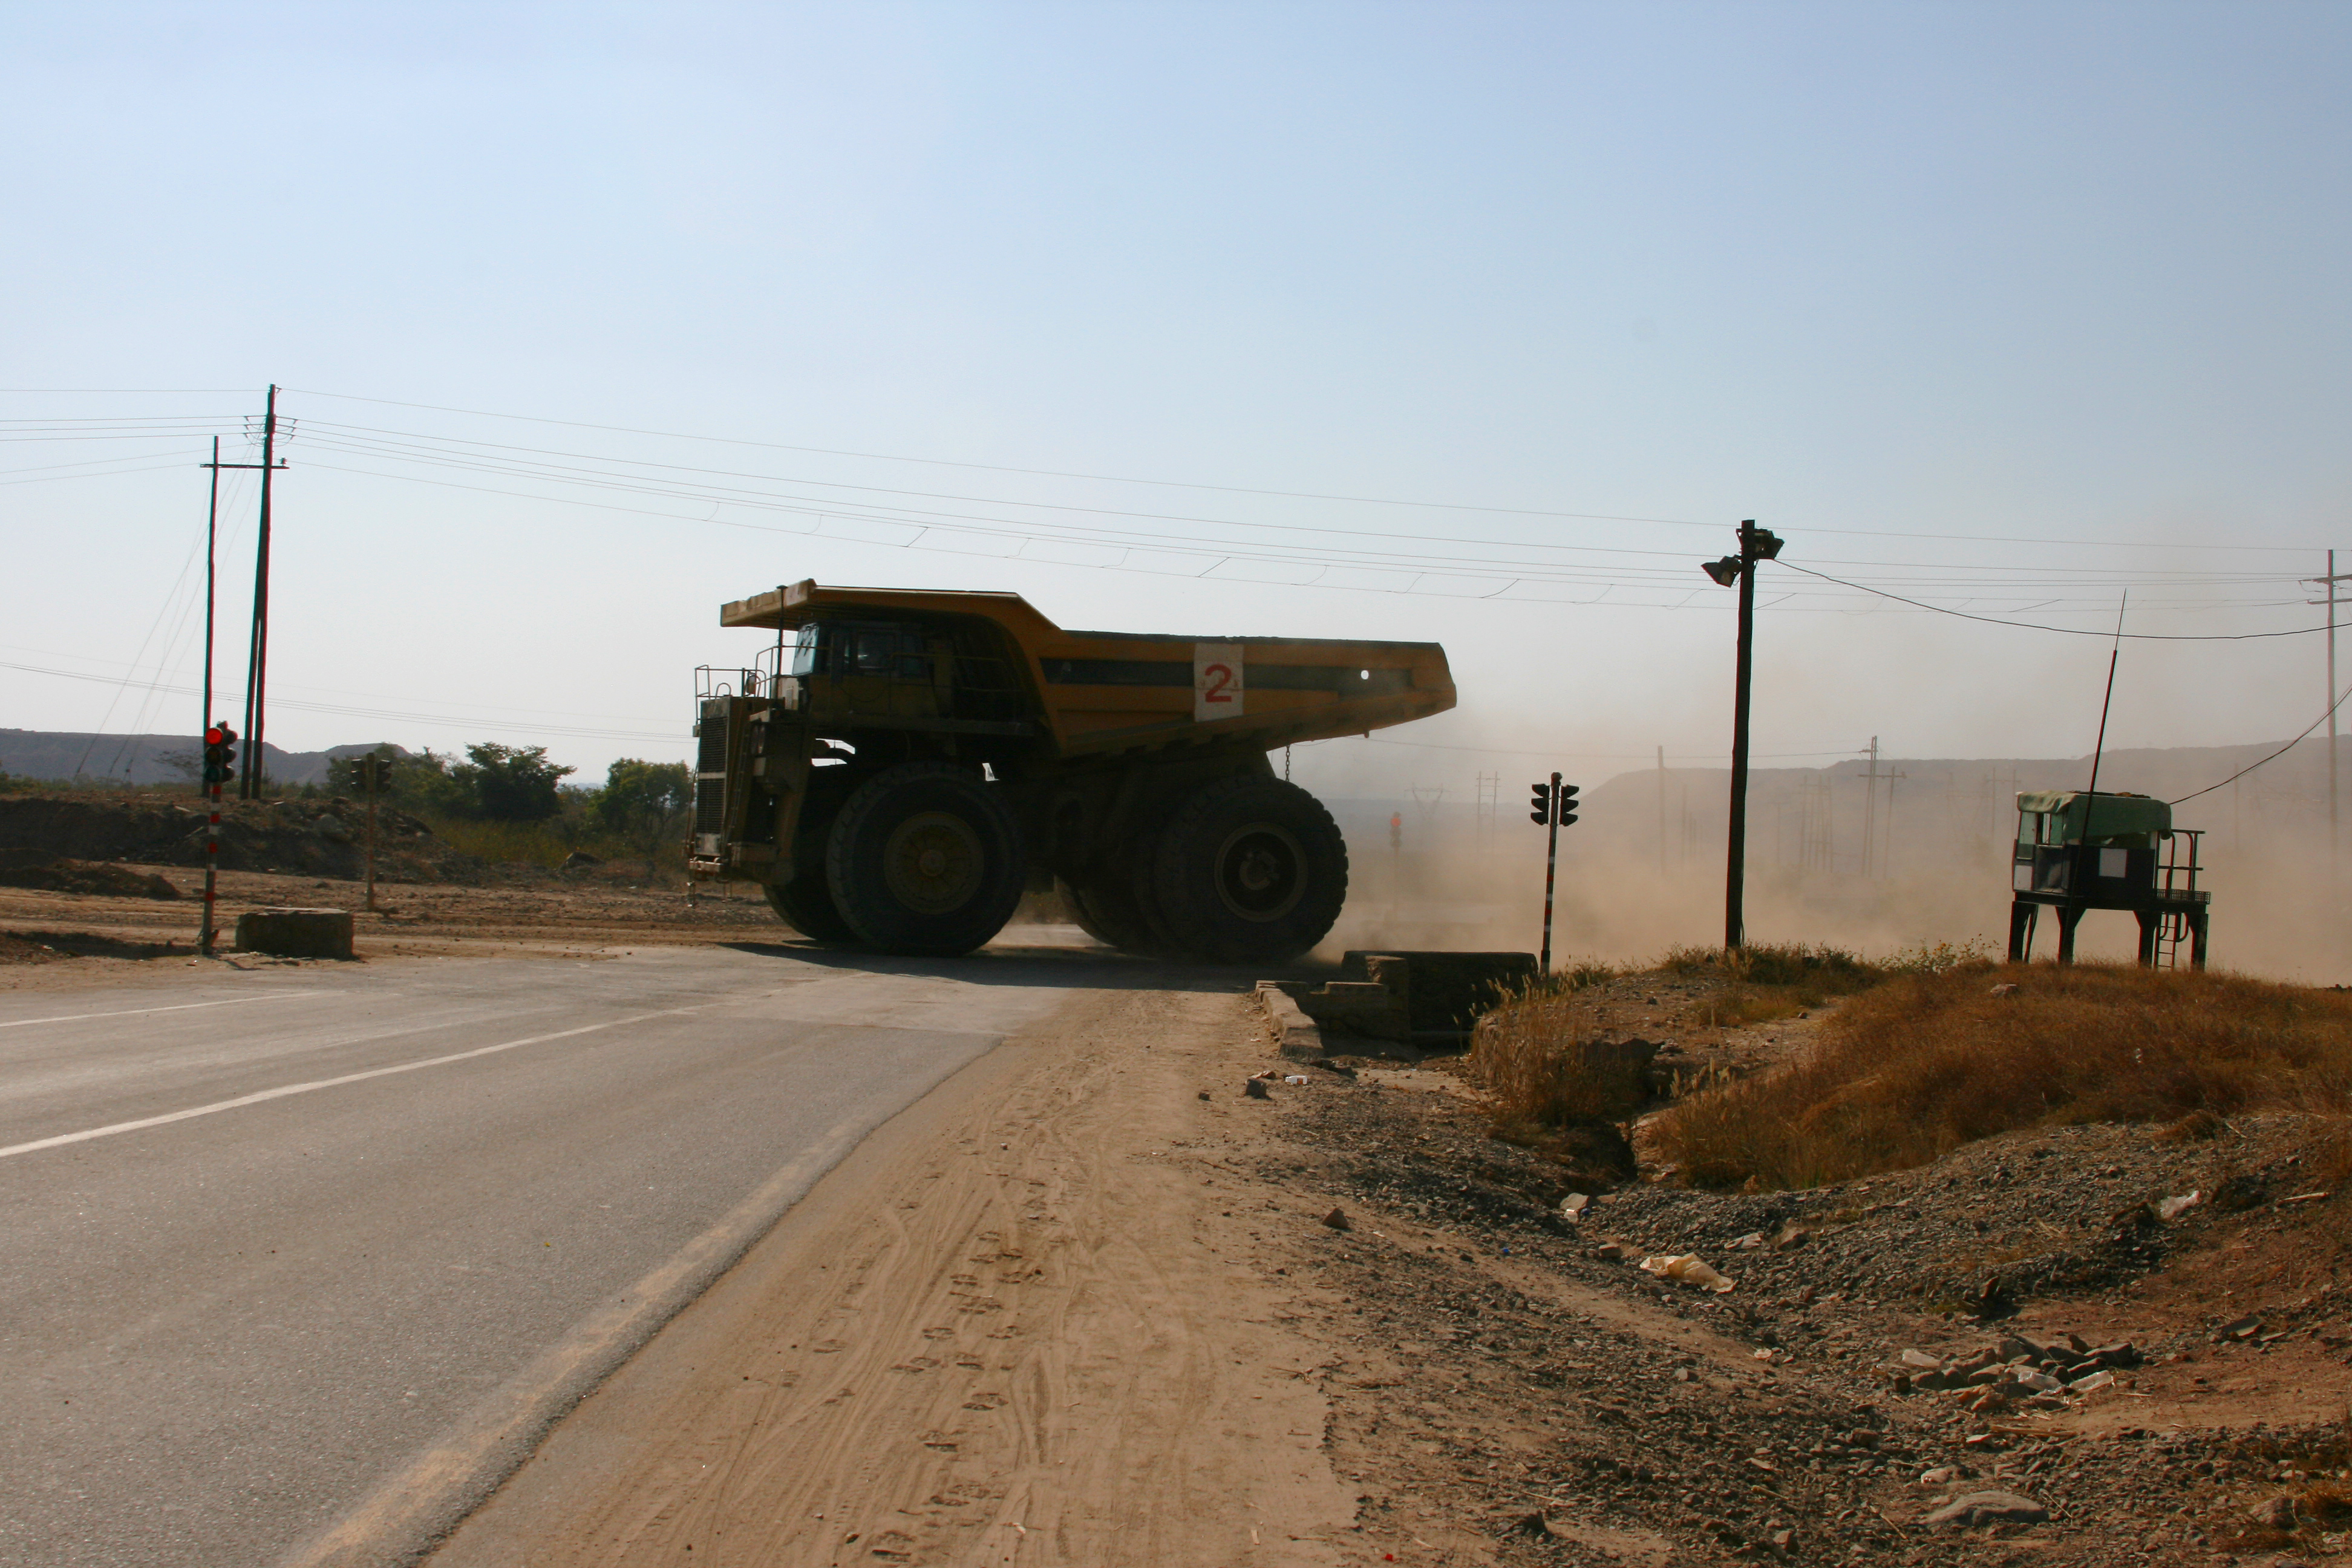
Il rame dello Zambia offre un esempio della doppia natura della specializzazione estrattiva: può sostenere valuta estera, investimenti industriali e crescita del PIL, ma espone agli shock di prezzo, all’affidabilità delle infrastrutture energetiche e alla capacità di tradurre il reddito minerario in entrate domestiche. La presenza di un giacimento non indica di per sé un moltiplicatore occupazionale elevato o una distribuzione equa dei benefici. Un’analisi paese dovrebbe incrociare output minerario, quotazioni, contratti fiscali, capacità di trasformazione e interruzioni elettriche.
La trasmissione del costo del debito internazionale
Reuters indica che a fine settembre 2026 il rendimento del Treasury decennale statunitense era circa il 5,2%, rispetto al 4,0% di fine febbraio: un aumento di 1,2 punti percentuali. La compressione dello spread sovrano africano, quando si verifica, non basta a garantire minori costi complessivi; il rendimento finale incorpora infatti il tasso base internazionale e un premio per rischio di credito, liquidità e valuta. Le condizioni di rollover possono deteriorarsi proprio nei Paesi che presentano risultati economici correnti soddisfacenti. [S01]
Il FMI stima che il pagamento degli interessi assorba attorno al 12% delle entrate pubbliche regionali. Il dato non deve essere confuso con la quota dell’intero servizio del debito, che include anche il rimborso del capitale e può risultare superiore, né con il rapporto debito/PIL. Un elevato peso degli interessi restringe il margine di bilancio senza necessariamente provocare un default immediato: la sostenibilità dipende dalle scadenze, dalla valuta di denominazione, dagli interessi effettivi, dalla crescita nominale e dall’accesso a finanziamento concessionale. [S01]
Senegal: credibilità statistica e ristrutturazione
La vicenda senegalese dimostra che l’errore da evitare è associare automaticamente la crescita alla solvibilità. La rivalutazione delle passività pubbliche dopo l’emersione di debiti precedentemente non dichiarati ha portato le stime vicine al 130% del PIL, secondo Reuters, includendo componenti ulteriori rispetto al debito centrale. Il Paese cerca una soluzione negoziata nel quadro dei creditori e un nuovo sostegno FMI da circa 2,2 miliardi di dollari. Questo passaggio riguarda informazioni e trattative in evoluzione: la prospettiva di un programma non equivale, di per sé, a un esito definitivo e incondizionato della ristrutturazione. [S04]
La vulnerabilità riguarda la qualità dei dati, il perimetro delle passività e la fiducia dei creditori, oltre al costo nominale del debito. La collocazione del Senegal nell’area monetaria del franco CFA e la presenza di nuove opportunità energetiche non cancellano il bisogno di ricostruire un quadro contabile credibile. Sul piano regionale, ritardi o un accordo percepito come squilibrato potrebbero influenzare il prezzo del rischio di altri emittenti, ma si tratta di un effetto contagio possibile, non dimostrato dal solo caso nazionale.

Zambia: recupero produttivo dopo il default
Lo Zambia rappresenta un caso complementare. Dopo il default sovrano del 2020, il Paese ha lavorato alla ristrutturazione delle proprie passività e a un nuovo rapporto con i creditori. Reuters ha riferito il 9 ottobre 2026 di un accordo a livello di staff con il FMI per una Extended Credit Facility da circa 1,5 miliardi di dollari, subordinata ai passaggi di approvazione previsti. Lo stesso resoconto attribuisce al FMI una previsione di crescita del 5,6% nel 2026. Questo non dimostra che il rischio sia scomparso: indica che una traiettoria di recupero può coesistere con impegni di riforma e negoziazioni finanziarie non concluse. [S05]
Contrazione degli aiuti e nuove dipendenze finanziarie
Reuters segnala una previsione di diminuzione degli aiuti bilaterali del 12% nel 2026, dopo un calo vicino a un quarto nel 2025. L’informazione va mantenuta nella sua categoria: non equivale a una riduzione identica di investimenti diretti esteri, prestiti multilaterali, rimesse o flussi privati. Per i bilanci dipendenti dai donatori la riduzione può colpire sanità, alimentazione, istruzione e capacità amministrativa; in altri sistemi lo shock può essere parzialmente compensato da entrate fiscali o accordi finanziari alternativi. [S01][S06]
Sul versante geopolitico la disponibilità di finanziatori aggiuntivi può modificare il potere negoziale dei governi africani, soprattutto nei comparti minerario, energetico e infrastrutturale. Non è corretto, però, dedurre dalla sola contrazione degli aiuti che Cina, Stati del Golfo o altri attori abbiano già acquisito maggiore influenza in uno Stato specifico: servirebbero evidenze su contratti firmati, garanzie sovrane, concessioni, quote societarie e clausole di rimborso. L’indicatore da verificare è la composizione effettiva del capitale, non la narrativa di un riallineamento geopolitico inevitabile.
El Niño e sicurezza alimentare: rischio condizionale
Le simulazioni FMI riportate da Reuters indicano che un forte shock associato a El Niño potrebbe sottrarre 0,5 punti percentuali alla crescita e aggiungere 2,6 punti all’inflazione nel 2027. La forma condizionale è indispensabile: non si tratta di un dato osservato nel 2027, di una previsione climatica deterministica o di un impatto identico in tutte le sottoregioni. Esposizione alle precipitazioni, accesso a irrigazione, stoccaggi, mercati alimentari e capacità fiscale definiscono la reale sensibilità dello Stato. [S01]

L’eventuale impatto alimentare diventerebbe più grave se coincidesse con carburanti costosi, deprezzamenti monetari e limiti al finanziamento estero. Il legame fra siccità e instabilità politica resta una catena mediata da istituzioni, redistribuzione, servizi pubblici e fattori sociali; una fotografia storica della siccità non dimostra alcuna traiettoria di conflitto. Allo stesso modo, l’esistenza di un rischio stagionale non autorizza una previsione di carestia regionale generalizzata.

Impiego, sviluppo e disallineamento tra PIL e benessere
Le prospettive di crescita vanno lette insieme ai vincoli sociali e produttivi. La Banca Mondiale segnala esplicitamente che l’espansione economica in corso non basta ancora a ridurre drasticamente la povertà estrema o ad assorbire una forza lavoro in rapido aumento. Inoltre, considera centrali elettricità affidabile, connettività, capacità tecnica e investimenti diffusi per tradurre innovazione e nuove tecnologie in produttività e occupazione. La tenuta di un indice macroeconomico non certifica che il reddito disponibile reale di tutti i nuclei familiari sia migliorato. [S03]
Contraddittorio economico: restrizione monetaria o intervento mirato?
Il FMI ha indicato che in numerosi Paesi potrebbe rendersi necessaria una politica monetaria restrittiva per contenere l’inflazione. L’argomento a favore è la difesa delle aspettative dei prezzi, della credibilità monetaria e, dove rilevante, della valuta. L’obiezione è che un rialzo dei tassi non aumenta l’offerta di energia o fertilizzanti e può rallentare credito produttivo e investimenti. Una risposta super partes richiede di distinguere lo shock di offerta importato da un’inflazione più diffusa, persistente o alimentata anche da domanda interna e svalutazione. [S01][S07]
Parimenti, sussidi generalizzati e indebitamento illimitato non costituiscono una soluzione neutrale: possono generare squilibri, assorbire risorse destinate ai servizi pubblici e rendere il Paese ancora più vulnerabile. Lo spazio per interventi temporanei e mirati sulle famiglie a basso reddito dipende dal contesto fiscale. In assenza di un’unica politica valida per l’intera regione, le strategie migliori combinano credibilità monetaria, protezione selettiva dei nuclei più esposti, entrate fiscali affidabili e preservazione degli investimenti ad alta produttività.
Ipotesi speculativa
La crescita come possibile moltiplicatore di divergenza, non come garanzia di convergenza
L’ipotesi di lavoro è che, nel periodo 2026–2028, lo stesso ciclo globale possa rafforzare la capacità di finanziamento di alcune economie esportatrici mentre deteriora contemporaneamente il saldo estero e la disponibilità fiscale di economie importatrici. Se i rincari dovessero permanere, il differenziale di accesso al capitale potrebbe crescere anche a parità di performance del PIL corrente. A medio termine ciò potrebbe incentivare accordi di fornitura, acquisizioni infrastrutturali e finanziamenti bilaterali selettivi, ridefinendo le interdipendenze regionali.
Si tratta di un’inferenza plausibile con confidenza media, non di un evento accertato. La catena causale richiede quattro passaggi verificabili: persistenza dei prezzi, differenze nette nei conti con l’estero, trasmissione ai costi sovrani e scelta effettiva di partner finanziari alternativi. L’assenza di uno solo di questi elementi indebolirebbe il giudizio. Fra le ipotesi alternative, un calo dei prezzi internazionali potrebbe ridurre gli introiti dei produttori ma attenuare inflazione e deficit commerciali degli importatori; riforme e maggiore capacità di raffinazione potrebbero inoltre modificare rapidamente l’esposizione di singoli Paesi.
So What
Scenario favorevole: resilienza trasformata in produttività
Ipotesi: la pressione sui costi energetici si attenua, le condizioni finanziarie esterne si stabilizzano e i governi utilizzano l’extra-gettito delle commodity per ridurre debito costoso e diversificare il sistema produttivo. Impatti: riserve più robuste, minor volatilità dei prezzi, investimenti in elettricità, logistica e filiere locali, migliori possibilità di occupazione. Strategie: preservare un cuscinetto di liquidità, indirizzare la spesa verso infrastrutture ad alto rendimento e assicurare trasparenza ai flussi minerari. Grado di giudizio: scenario possibile, non previsione-base quantitativa.
Scenario di stabilità: crescita senza ricostituzione dei margini
Ipotesi: la crescita aggregata resta positiva, ma gli interessi, l’inflazione e le differenze tra esportatori e importatori limitano la convergenza dei redditi reali. Impatti: divergenza finanziaria tra Stati, pressione sui bilanci domestici, lentezza nell’assorbimento dell’occupazione giovanile. Strategie: politiche monetarie differenziate e dipendenti dai dati, riallocazione delle spese non prioritarie, mercati del debito locale più profondi, sostegno mirato alla sicurezza alimentare. Grado di giudizio: compatibile con gli indicatori attuali, senza attribuzione di probabilità numerica.
Scenario avverso: shock combinati e nuovo stress sovrano
Ipotesi: un ulteriore shock energetico si combina con anomalie climatiche severe, tassi internazionali elevati e flussi di aiuto più deboli. Impatti: inflazione alimentare persistente, deterioramento dei saldi correnti, possibili difficoltà di rifinanziamento e negoziati sul debito più complessi. Strategie: piani di importazione essenziale, coordinamento con i creditori, strumenti concessionari di liquidità, protezione temporanea delle famiglie più vulnerabili, priorità agli investimenti che riducono la dipendenza dagli input importati. Grado di giudizio: rischio plausibile ma condizionato; affermare un collasso generalizzato eccederebbe l’evidenza.
Conclusioni
L’economia subsahariana presenta un paradosso solo apparente. Il PIL può crescere mentre la fragilità finanziaria aumenta perché la capacità di produrre e quella di assorbire uno shock sono dimensioni diverse. Il miglioramento delle prospettive 2026 riportato dal FMI è un risultato concreto, non una finzione statistica; allo stesso tempo, inflazione mediana più persistente, costo del debito, aid gap e shock climatici condizionali costituiscono elementi che riducono i margini di manovra. La divergenza fra economie esportatrici di risorse e altre economie è un meccanismo analitico importante, ma non autorizza l’idea di due Afriche nettamente separate e immutabili.
Orizzonte breve: prezzi, credito, negoziati
Nei prossimi tre-sei mesi è necessario osservare l’andamento di petrolio, fertilizzanti e rendimenti internazionali, insieme alle condizioni di accesso al mercato degli emittenti sovrani. I negoziati su ristrutturazioni e programmi multilaterali, soprattutto dove la trasparenza delle passività è in discussione, sono eventi ad alto contenuto informativo.
Orizzonte medio: bilancia estera, riserve, moneta
Tra sei e diciotto mesi la verifica riguarda la qualità della crescita: miglioramento dei saldi esteri non petroliferi, durata dell’inflazione, riserve in mesi di importazioni, andamento dei cambi, formazione di capitale fisso e impatto della spesa per interessi su istruzione, salute e reti energetiche. Una crescita guidata da rendite cicliche appare meno robusta di una sostenuta da produttività e diversificazione.
Orizzonte lungo: capacità produttiva e governance delle risorse
Nel periodo 2028 e oltre, le variabili strutturali saranno la trasformazione industriale delle filiere minerarie e agricole, la qualità delle istituzioni fiscali, la capacità di creare lavoro formale e il rapporto tra investimenti esteri e trasferimento di competenze. La sicurezza economica nazionale dipenderà meno dal singolo prezzo internazionale e più dalla capacità di trasformare quella rendita in capitale durevole.
Variabili da monitorare con OSINT economico
| Variabile | Segnale da seguire | Interpretazione e limite |
|---|---|---|
| Rendimento Treasury USA 10 anni | Aumento persistente e nuove emissioni sovrane più onerose | Il tasso base globale non equivale allo spread creditizio locale. |
| Spread sovrani e liquidità di mercato | Differenza fra rendimenti internazionali e sovrani, aste deboli | Uno spread in discesa può coesistere con costo assoluto in salita. |
| Valute e riserve | Deprezzamento e riduzione dei mesi di importazioni coperti | Servono dati della banca centrale e condizioni d’accesso alle riserve. |
| Prezzi energetici, alimentari e fertilizzanti | Rincari ripetuti con pass-through al paniere interno | Il prezzo globale non coincide automaticamente col prezzo retail. |
| Conti con l’estero | Allargamento disavanzi correnti nei Paesi importatori | Non confondere partite correnti con deficit fiscale. |
| Bilanci pubblici e servizio del debito | Quota interessi/entrate, scadenze, valuta e passività garantite | Contabilizzare i diversi perimetri del debito. |
| Precipitazioni e rese agricole | Anomalie persistenti e segnali su raccolti e scorte | Una simulazione El Niño non è una previsione certa per uno Stato. |
| Aiuti esteri e accordi di investimento | Fondi bilaterali effettivamente erogati e contratti stipulati | Annunci, memorandum e flussi disborsati non sono equivalenti. |
| Reddito reale e occupazione | Salari reali, posti formali, consumi pro capite | Il PIL regionale non è indicatore distributivo sufficiente. |
Giudizio finale. Confidenza elevata nell’esistenza simultanea di una crescita regionale resistente e di rischi di inflazione e finanziamento; confidenza media nell’ipotesi di ampliamento delle divergenze fra economie; evidenza insufficiente per sostenere che l’intera Africa subsahariana sia prossima a una crisi sistemica. Il rischio analitico più grave sarebbe assumere che il dato medio descriva tutti gli Stati o che un beneficio estero da materie prime si trasformi automaticamente in benessere nazionale.