Dalla crescita dell’export italiano alle reti di riesportazione eurasiatiche: fatti verificati, meccanismi e limiti dell’attribuzione
Abstract
Tra il 2023 e il 2024 le esportazioni italiane verso il Kirghizistan sono aumentate da 213,71 a 378,81 milioni di euro. La crescita aritmetica sui valori ufficialmente esposti è del 77,25%, non del 79,3% indicato nello stesso prospetto MAECI. Il dato, pur con questa discrepanza, segnala un cambiamento sostanziale del rapporto commerciale bilaterale, soprattutto nei macchinari, mobili, abbigliamento, apparecchiature elettriche e prodotti in metallo. Il fenomeno si colloca nel riassetto degli scambi successivo all’invasione russa dell’Ucraina, ma non coincide automaticamente con una violazione delle sanzioni.
L’Unione Europea ha documentato incrementi prossimi all’800% degli ingressi di beni Common High Priority nel Kirghizistan dall’UE e del 1.200% delle esportazioni kirghise degli stessi beni verso la Russia, nei primi dieci mesi del 2025 rispetto al periodo precedente al conflitto. Nell’aprile 2026 Bruxelles ha attivato misure antielusione mirate su due codici doganali; nel luglio 2026 ha ampliato le restrizioni su entità collegate al paese. Il FMI conferma rilevanti riesportazioni non registrate verso l’Unione Economica Eurasiatica, soprattutto la Russia. Rimane tuttavia non identificata, sulla base dei dati aggregati analizzati, la quota di prodotti italiani arrivata effettivamente sul mercato russo e l’eventuale responsabilità di singole imprese.
Il dossier adotta una lettura super partes: distingue opportunità industriali legittime, riesportazioni consentite, triangolazioni potenzialmente elusive e illeciti da dimostrare. La tesi principale non è che l’export italiano sia colpevole, ma che l’interazione fra espansione commerciale, integrazione doganale eurasiatica e categorie tecnologiche sensibili richieda controlli di destinazione finale verificabili e comunicazione pubblica accurata.
Nota metodologica
L’analisi è aggiornata al 19 ottobre 2026. Il perimetro empirico comprende le serie ICE/ISTAT diffuse dal Ministero degli Esteri per il 2023–2024, la statistica nazionale kirghisa dei rapporti con i paesi UEE fino al 2025, i rapporti del Fondo Monetario Internazionale, il Regolamento (UE) 2026/506 e le comunicazioni istituzionali relative alle sanzioni successive. Le notizie su progetti italiani in loco sono utilizzate per verificare l’esistenza di potenziale domanda industriale legittima, non per dichiarare la regolarità doganale di una specifica operazione. I dati commerciali in euro e quelli in dollari sono mantenuti distinti, senza conversioni implicite né accostamenti tra classificazioni merceologiche non omogenee.
Per evidenza diretta si intende un’informazione osservabile nella fonte, come un valore statistico, il testo di una norma o un’immagine geolocalizzata. Per inferenza si intende il passaggio ragionato dai dati a un’ipotesi causale. Il giudizio di confidenza è alto quando più fonti istituzionali convergono sul fatto; medio quando il meccanismo è supportato ma la sua portata resta indeterminata; basso quando manca il collegamento fra soggetto, bene, data e destinazione. «Plausibile» non significa «provato», così come «non provato» non equivale a «falso». Le foto sono descritte indicando fonte, data nota, ciò che provano e ciò che non provano. Nessuna fotografia di contesto viene trattata come prova dell’origine italiana di una singola spedizione.
Limite decisivo: non sono stati acquisiti manifesti doganali individuali, codici NC a otto cifre associati ai singoli esportatori, contratti di vendita, certificati dell’utente finale, documenti di trasporto o procedimenti giudiziari relativi alle specifiche operazioni italiane esaminate. Le statistiche mirror 2025 sono citate soltanto come traccia investigativa preliminare, perché la comparabilità richiede ulteriori verifiche su paese dichiarante, base FOB/CIF, calendario e sistema di classificazione.

Introduzione
Due economie differenti, una relazione commerciale cresciuta rapidamente
L’Italia è un’economia industriale diversificata, esportatrice di macchinari specializzati, tecnologie per la trasformazione, moda, arredamento, prodotti chimici e beni manifatturieri. Il Kirghizistan presenta una struttura produttiva più piccola e meno integrata nelle catene industriali avanzate: attività estrattive, oro, trasformazione alimentare, tessile, agricoltura, costruzioni, commercio e servizi ne compongono il tessuto economico. Le dimensioni demografiche relativamente limitate del mercato kirghiso non annullano la domanda di capital goods, attrezzature per infrastrutture o beni di consumo, ma rendono necessario interrogarsi sulla forte accelerazione dell’import di merci estere, soprattutto quando coincide con restrizioni alla Russia.
Nel 2024 l’Italia ha esportato in Kirghizistan 378,81 milioni di euro e ne ha importati 46,22, per un interscambio bilaterale di 425,03 milioni e un saldo italiano positivo di 332,59 milioni. Nel 2023 le rispettive cifre erano 213,71 e 27,41 milioni. La bilateralità rimane quindi profondamente asimmetrica. Fra le principali importazioni italiane dal Kirghizistan figurano prodotti della metallurgia e delle miniere, mentre le esportazioni italiane sono prevalentemente manifatturiere. Si tratta di una complementarità economica reale, ma non sufficiente da sola a spiegare la destinazione finale di ogni prodotto.

Le relazioni sono oggi sostenute anche da una cooperazione politica e industriale più visibile. Il summit Italia–Asia centrale del 2025 è stato seguito dal Business Forum nel formato 5+1 ad Astana nel settembre 2026, dedicato a industria avanzata, infrastrutture, agricoltura ed energia. Nel luglio 2026 rappresentanti italiani, inclusi ICE e FederUnacoma, hanno incontrato l’Agenzia nazionale per gli investimenti kirghisa per discutere meccanizzazione agricola, trasformazione dei prodotti, materiali da costruzione e mobili. Sono segnali di un rapporto economico che non va ridotto alla sola dimensione sanzionatoria, pur operando dentro un’area di rischio elevato per i controlli sulle esportazioni.
Il rapporto con la Russia e la funzione del sistema eurasiatico
Il Kirghizistan ha aderito all’Unione Economica Eurasiatica nel 2015 e commercia in un’area integrata con Russia e Kazakistan. Il sistema favorisce la libera circolazione doganale dei beni che ne soddisfano i requisiti; ciò non equivale a totale assenza di controlli frontalieri, né neutralizza le norme europee sulla riesportazione. La Russia rappresenta un mercato, un partner industriale e una fonte di legami finanziari e di reddito per l’economia kirghisa. La Cina è, a sua volta, un grande fornitore di beni che possono essere consumati in Kirghizistan o rivenduti nella regione.
Secondo il Comitato statistico nazionale kirghiso, l’interscambio con la Russia è passato da 3,89 miliardi di dollari nel 2024 a 4,11 miliardi nel 2025; quello con il Kazakistan da 1,47 a 2,41 miliardi. Nel 2025 l’insieme degli scambi UEE ha raggiunto 6,79 miliardi di dollari, con la Russia pari a circa il 60,5% del totale. Sono grandezze di commercio complessivo, non misure di beni italiani transitati. Le statistiche nazionali continuano inoltre a presentare limiti di copertura, riconosciuti dal FMI proprio per gli scambi intra-UEE.


Corpus
Il salto dell’export italiano e l’anomalia percentuale
Il dato che apre l’inchiesta è il raddensarsi delle esportazioni italiane dopo il 2022. Da 213,71 milioni di euro nel 2023 si passa a 378,81 milioni nel 2024, un incremento assoluto di 165,10 milioni. Applicando la formula ordinaria della variazione percentuale ai due importi, il risultato è 77,25%. Nel medesimo prospetto governativo è indicato tuttavia 79,3%. Questo scarto deve essere segnalato e non nascosto: la fonte istituzionale rende solidi gli ordini di grandezza, ma senza una tavola delle revisioni non consente di sciogliere l’incoerenza fra livelli e variazione pubblicata.

Le cinque maggiori categorie rappresentano circa 245 milioni di euro: macchinari e apparecchiature 92,12 milioni, mobili 50,41, abbigliamento 42,41, apparecchiature elettriche 31,13 e prodotti in metallo 28,89. Nel 2023 valevano rispettivamente 57,08, 23,62, 32,63, 14,62 e 14,67 milioni. Il loro peso combinato è prossimo al 65% del totale 2024. L’aggregazione merceologica, tuttavia, non è abbastanza granulare da indicare se specifici macchinari rientrino nei codici vietati, se un mobile superi una soglia di lusso o se un apparato elettronico presenti funzionalità militari. Inferire l’illiceità dell’intera categoria dal nome statistico costituirebbe un errore di classificazione.

Che cosa ha accertato precisamente l’Unione Europea
Il Regolamento (UE) 2026/506, adottato il 23 aprile 2026, contiene un elemento documentale di particolare forza: nei primi dieci mesi del 2025 l’importazione kirghisa di beni Common High Priority dall’UE era quasi l’800% più elevata rispetto ai livelli pre-invasione, mentre le esportazioni kirghise degli stessi beni verso la Russia erano aumentate del 1.200%. Gli incrementi sono riferiti a merci prioritarie, a periodi e a direzioni commerciali specifici; non costituiscono né la crescita di tutto l’export europeo né una misura delle esportazioni italiane del 2024.
Bruxelles ha inserito il Kirghizistan fra le destinazioni oggetto dello strumento antielusione limitatamente ai codici NC 8457 10, centri di lavorazione dei metalli, e NC 8517 62, apparecchiature per ricevere, convertire e trasmettere dati, inclusi switching e routing. I primi possono produrre componenti metallici di precisione utilizzabili in industrie civili e militari; i secondi possono supportare comunicazioni, reti e telemetria, anche di sistemi senza pilota. Il provvedimento riconosce un rischio elevato e persistente per questi flussi, senza qualificare come illecito ogni commercio dell’UE con il paese.

Nel luglio 2026 il ventunesimo pacchetto ha aggiunto tre entità kirghise fra quelle assoggettate a restrizioni per il sostegno al complesso militare-industriale russo o l’elusione delle misure; il Consiglio ha inoltre comunicato restrizioni nei confronti di un istituto bancario kirghiso collegato al sistema SPFS e di piattaforme di servizi in criptovalute presenti anche in Kirghizistan. Questo amplia la dimensione del problema: non soltanto merce, ma anche intermediari commerciali, banche e circuiti di pagamento. Le designazioni individuali vanno però verificate separatamente e non generalizzate all’intera economia nazionale.
L’evidenza macroeconomica del FMI: riesportazioni e lacune statistiche
Le valutazioni del Fondo Monetario Internazionale costituiscono un controllo indipendente rispetto alla politica sanzionatoria europea. Nel rapporto 2026, il FMI osserva che gli errori e le omissioni della bilancia dei pagamenti sono elevati e compatibili con transazioni non registrate. Per il 2025 stima riesportazioni non rilevate pari a circa l’11,8% del PIL. Il rapporto attribuisce una parte significativa dell’aumento delle importazioni al successivo trasferimento verso altri paesi dell’Unione Economica Eurasiatica, prevalentemente la Russia, che le statistiche non monitorano pienamente in assenza di ordinari adempimenti doganali intra-unione.
Questo non equivale ad affermare che l’11,8% del PIL siano beni sanzionati, né che provengano dall’Italia. La categoria delle riesportazioni può includere merci lecite, prodotti cinesi o europei, consumi intermedi e catene commerciali regolari. Il FMI segnala, inoltre, un’economia interna in forte crescita: nel 2025 il PIL reale ha registrato una crescita nell’ordine dell’11%, sostenuta da edilizia, scambi e servizi. Una parte della domanda di macchinari o componentistica può dunque corrispondere a investimenti effettivi. La combinazione di crescita reale e piattaforma di transito spiega perché una tesi totalizzante, «non c’è domanda kirghisa», non regga alla verifica.
I luoghi della distribuzione: mercati, fabbriche, confini
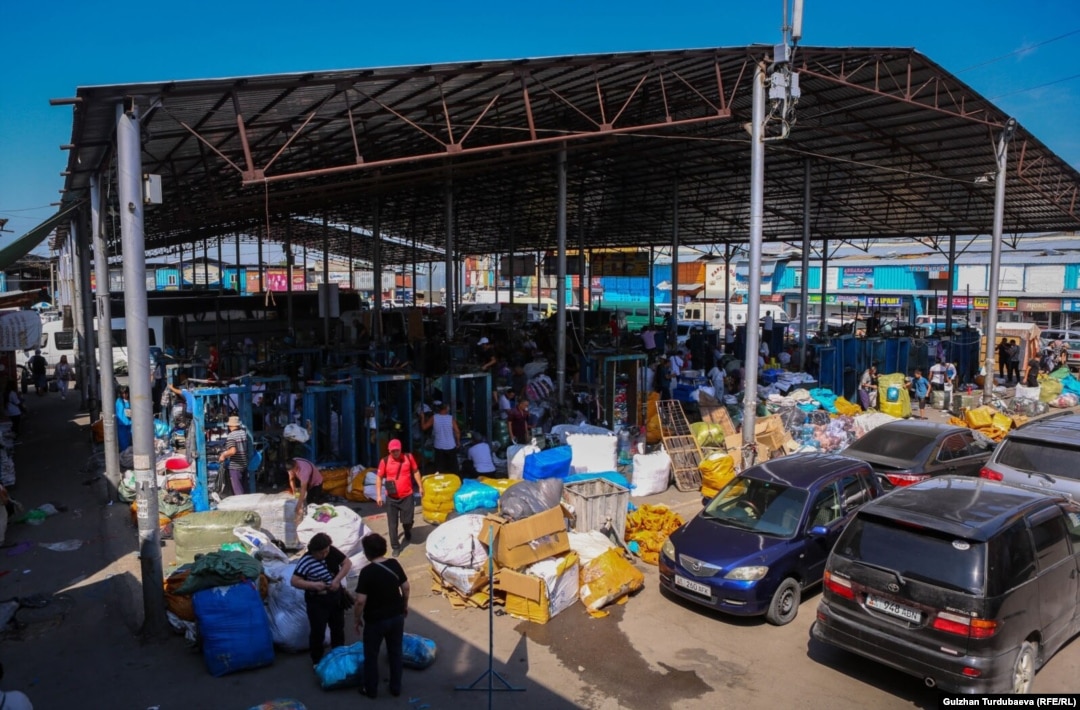
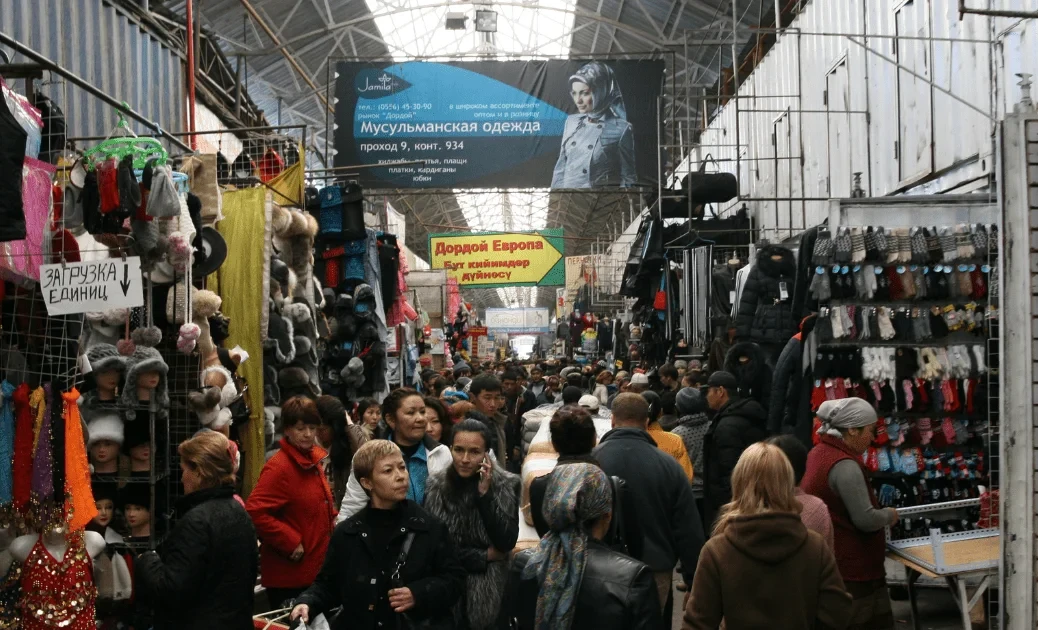
Il mercato Dordoi, nell’area di Bishkek, rappresenta un’infrastruttura commerciale storicamente importante per la distribuzione e la rivendita regionale. Le fotografie di reportage mostrano container, magazzini, colli e attività di movimentazione; per definizione osservano lo spazio in cui opera il commercio, non la provenienza giuridica di ogni prodotto. Il documento fotografico del 2007 è utile a dimostrare che la funzione di hub commerciale precede la guerra del 2022 e non deve essere interpretata esclusivamente come risposta opportunistica alle sanzioni.

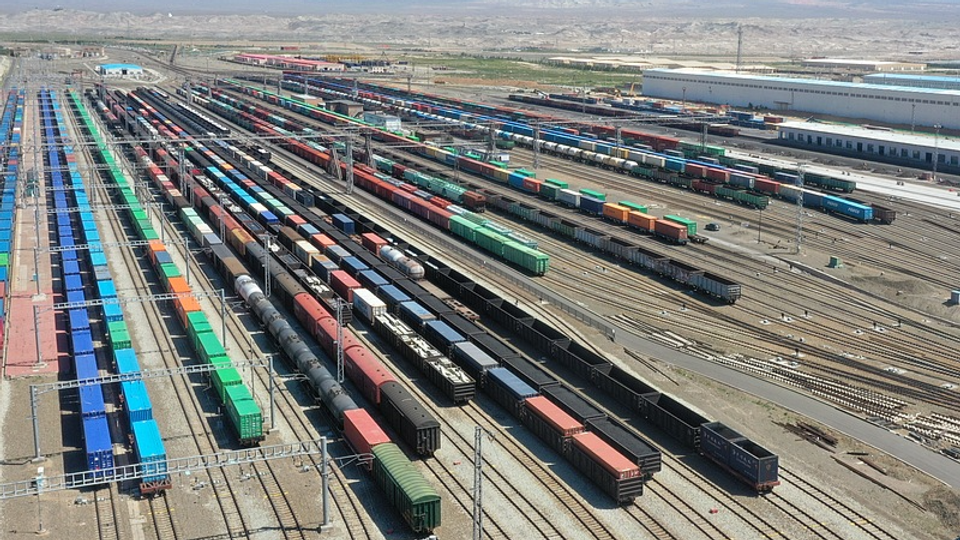
Dal lato logistico, valichi fra Kirghizistan e Kazakistan, infrastrutture di Bishkek e collegamenti con il territorio russo costituiscono gli elementi di una rete potenzialmente impiegabile per la riesportazione. Le immagini di confini e scali forniscono evidenza infrastrutturale, non tracciamenti delle merci. Lo schema geografico seguente riporta localizzazioni reali di città e paesi, ma i collegamenti sono rettilinei e illustrativi: non sono percorsi ricostruiti con GPS, CMR, bolle doganali o dati ferroviari di singole spedizioni.


I macchinari industriali: rischio concreto, utilizzo civile altrettanto possibile
Il settore dei macchinari merita il massimo approfondimento perché comprende componenti essenziali per manifattura civile, lavorazioni metalliche e filiere tecnologiche sensibili. Un esempio commerciale verificabile è la comunicazione diffusa nel luglio 2026 da Italian Machinery Association relativa a un progetto Salvagnini per Bishkek, programmato nel 2024 e successivamente rinviato: il materiale aziendale cita una linea automatizzata, una piegatrice e una macchina per taglio laser in preparazione per l’avvio. È una fonte primaria dell’operatore commerciale, non un audit indipendente, ma comprova l’esistenza di contratti e progetti industriali dichiaratamente localizzati in Kirghizistan.
L’esempio non autorizza alcuna accusa all’impresa né dimostra la conformità della fornitura: le due questioni richiedono codici prodotto, autorizzazioni, cliente finale e verifica sul posto. La fotografia dell’impianto Salvagnini riportata nel dossier riguarda invece una installazione in Kazakistan e viene usata unicamente per mostrare la classe tecnologica, non come prova di un trasferimento al Kirghizistan. L’identificazione corretta della località è parte sostanziale della metodologia OSINT.
La differenza fra triangolazione commerciale ed elusione illecita
Lo schema economico astratto è semplice: un esportatore italiano vende a un intermediario kirghiso; la merce può essere consumata localmente, entrare in un processo di produzione o essere rivenduta in Kazakistan e Russia. Solo l’esame del bene, del destinatario, delle restrizioni applicabili nel momento dell’operazione e della condotta degli operatori permette di stabilire se la sequenza configuri commercio legittimo o elusione vietata. Un bene di origine italiana non diventa automaticamente di origine kirghisa in seguito a una nuova fattura; origine doganale, paese di spedizione e destinazione economica finale sono informazioni differenti.

Per alcune merci e tecnologie la normativa europea impone restrizioni dirette, clausole contrattuali di non riesportazione, obblighi di due diligence e controlli sulla possibilità che beni destinati formalmente a paesi terzi finiscano in Russia. I requisiti non sono universali e variano per codice, data e allegato: sarebbe improprio applicarli indistintamente a mobili, abbigliamento, macchinari e apparati di comunicazione. Non è neppure corretto qualificare come illegali nel 2024 operazioni unicamente perché un divieto specifico è stato introdotto nell’aprile 2026; le eventuali altre norme precedenti vanno controllate singolarmente.
Le statistiche speculari del 2025: un indizio da riconciliare
Un filone di approfondimento riguarda la forte divergenza tra l’export 2025 dichiarato dall’Italia verso il Kirghizistan, quantificato in circa 408,23 milioni di dollari nelle elaborazioni UN Comtrade, e l’import dichiarato dal Kirghizistan dall’Italia, di circa 88,26 milioni secondo una diversa rielaborazione della medesima banca dati. La differenza grezza, pari a circa 320 milioni, segnala una possibile anomalia statistica ma non misura merci finite in Russia. Possono incidere criteri diversi di partner commerciale, origine e spedizione, transito, valore FOB/CIF, tempi di registrazione, copertura doganale e riconciliazione delle serie.
Senza scaricare e normalizzare le due serie alla medesima classificazione HS, alla stessa periodicità e alle stesse definizioni di reporter e partner, un uso assertivo del dato sarebbe improprio. Questo dossier tratta quindi il divario come variabile investigativa di media priorità, non come prova né come quantificazione della triangolazione italiana. Analogamente, il calo dell’export italiano in dollari nel 2025 rispetto al 2024 suggerisce che l’impennata precedente non sia continuata con la stessa intensità, ma il confronto con il portale MAECI in euro richiede cautela.
La posizione di Bishkek e i limiti della lettura accusatoria
Le autorità kirghise hanno contestato la portata delle misure europee, dichiarando di aver presentato informazioni e rafforzato gli strumenti nazionali di controllo. La loro posizione merita spazio: il paese difende la legittimità del proprio commercio e teme effetti collaterali su operatori e investimenti non coinvolti in condotte vietate. Parallelamente, il FMI segnala l’esistenza di miglioramenti normativi ma anche limiti di capacità amministrativa nella verifica dei flussi e dei soggetti ad alto rischio. Le due cose non si escludono: gli sforzi di cooperazione possono essere reali e ancora insufficienti a ridurre un rischio riconosciuto dall’UE.
Sul versante italiano, l’aumento dell’export può riflettere simultaneamente vendite autentiche, diversificazione dei mercati, domanda di macchinari, allungamento delle catene di distribuzione e trasferimenti successivi verso la Russia. Il livello macroeconomico non consente di separare queste componenti. L’ipotesi di un «silenzio mediatico che dimostra complicità» non rappresenta inferenza valida: una copertura giornalistica insufficiente, anche ove accertata, non prova un coordinamento occulto. Il nodo sottoponibile a verifica è piuttosto la trasparenza e l’efficacia dei controlli pubblici e aziendali.
Ipotesi speculativa
Ipotesi centrale, livelli di plausibilità e possibili spiegazioni alternative
Ipotesi centrale: una quota non quantificata dell’accresciuto export italiano verso il Kirghizistan può essere confluita in reti commerciali che vendono successivamente alla Russia, anche mediante operatori locali e collegamenti UEE. Plausibilità: medio-alta come possibilità di mercato, sulla base delle risultanze UE e FMI; confidenza bassa nell’attribuzione quantitativa all’Italia, perché mancano riscontri di singola spedizione. La presenza di alcuni beni potenzialmente sensibili eleva la priorità della verifica, non la certezza della conclusione.
Ipotesi alternativa di domanda interna: parte consistente dell’aumento può derivare da investimenti reali, consumi, edilizia, meccanizzazione e rafforzamento delle filiere commerciali regionali. Plausibilità: media, supportata dalla crescita kirghisa e dai progetti industriali italiani documentati. La circostanza non smentisce eventuali triangolazioni, ma impedisce di assumere che tutte le merci siano dirette a Mosca. Ipotesi alternativa di re-export lecito: un intermediario kirghiso può rivendere prodotti non vietati, nel rispetto delle norme applicabili, e contribuire comunque alla crescita dei flussi verso la Russia. Anche questa componente, economicamente importante, non coincide con una violazione.
Ipotesi aggravante: alcuni beni soggetti a restrizioni potrebbero aver raggiunto utilizzatori russi tramite intermediari e false dichiarazioni sul destinatario finale. Plausibilità generale: supportata dall’intervento normativo UE sui beni prioritari; confidenza sulle aziende italiane: non valutabile senza identificativi d’impresa, licenze e prove documentali. La soglia per una contestazione individuale è significativamente più alta di quella per individuare un rischio paese o settore.
So What
Scenario Best Case | compliance credibile e domanda reale
Ipotesi: la maggior parte delle operazioni italiane risponde a domanda locale legittima e i nuovi controlli riducono progressivamente le triangolazioni sui beni sensibili. Impatti: continuità della presenza industriale italiana, investimenti in impianti e agricoltura, riduzione dei costi di conformità reputazionale e miglioramento della cooperazione con Bishkek. Strategie: tracciabilità dell’utilizzatore finale, manutenzione e verifica degli impianti installati, codici NC identificabili e dialogo con le autorità kirghise. Il segnale da osservare è una maggiore coerenza fra beni importati, capacità produttiva locale e dati di riesportazione.
Scenario Stability Case | coesistenza di commercio legittimo e triangolazioni residue
Ipotesi: il Kirghizistan mantiene un ruolo di hub e una parte delle merci continua a circolare verso la Russia, mentre misure mirate colpiscono intermediari e settori più rischiosi. Impatti: costi più elevati per export compliance, allungamento dei tempi di consegna, difficoltà bancarie e necessità di segmentare i partner commerciali. Strategie: verifiche graduate in funzione di prodotto e rischio, clausole di non riesportazione ove obbligatorie, monitoraggio dei cambi di destinatario, controllo delle società schermo e confronto regolare con i dati mirror. Lo scenario centrale non implica né normalità piena né collasso degli scambi.
Scenario Worst Case | scoperta di reti sistematiche con componenti italiani
Ipotesi: indagini e dati di spedizione identificano una catena organizzata di riesportazione illecita di beni controllati, con coinvolgimento documentato di intermediari e, eventualmente, di esportatori consapevoli. Impatti: procedimenti, blocco di contratti, sanzioni, danni reputazionali all’industria italiana e nuove frizioni diplomatiche tra Bruxelles e Bishkek. Strategie: blocco mirato delle categorie ad alto rischio, verifiche retrospettive documentali, cooperazione doganale con paesi terzi, protezione dei whistleblower e salvaguardia delle esportazioni non coinvolte. Questa rimane una condizione da confermare, non la descrizione dello stato di fatto.
Implicazioni per Italia, UE, Kirghizistan e Russia
Per l’Italia il problema prioritario è la credibilità della governance dell’export, non il volume del commercio in sé: un’impresa conforme deve poter competere senza essere assimilata a chi elude la normativa. Per Bruxelles la sfida è distinguere rischio sistemico di un corridoio e responsabilità individuali, calibrando restrizioni su tecnologie e soggetti. Per Bishkek la tensione riguarda i benefici della distribuzione regionale rispetto al rischio di isolamento finanziario e di sovrapprezzo dei controlli. Per Mosca la disponibilità di intermediari e mercati integrati può attenuare l’effetto delle sanzioni, ma non elimina costi di accesso, inefficienze e dipendenza da fornitori esterni.
Conclusioni
Giudizio analitico
I dati disponibili confermano un forte aumento dell’export italiano verso il Kirghizistan nel 2024 e l’esistenza di un rilevante problema europeo di riesportazioni di beni prioritari verso la Russia. Il FMI mostra perché questa economia svolge un ruolo di redistribuzione regionale e perché una porzione dei flussi non emerge correttamente dalle statistiche ufficiali. Ne deriva una domanda investigativa fondata: quanto dell’export italiano è consumato o investito in Kirghizistan, quanto è legittimamente rivenduto altrove e quanto, se mai, viola gli obblighi europei?
La risposta non può essere ottenuta dividendo la crescita dell’export per la popolazione o equiparando automaticamente macchinari, mobili e abbigliamento a componenti belliche. Occorre passare dalle categorie aggregate ai codici doganali e dai codici alle spedizioni, agli acquirenti e agli utilizzatori finali. L’elemento politico più rilevante è che l’UE riconosce ormai formalmente una vulnerabilità sistematica di alcune filiere; la questione italiana rimane un campo di verifica necessario, non un capo d’imputazione già dimostrato.
Variabili da monitorare nel breve, medio e lungo periodo
Nel breve periodo, da uno a tre mesi, conviene seguire l’andamento mensile delle voci NC 8457 10 e 8517 62 e degli altri beni Common High Priority, l’elenco delle entità kirghise destinatarie di restrizioni, eventuali istruttorie e l’aggiornamento delle licenze di esportazione. L’indicatore più utile non è la crescita dell’export complessivo, ma la variazione simultanea fra le stesse classi di beni in entrata nel Kirghizistan e in uscita verso la Russia, corretta per lag temporali e per paese di origine.
Nel medio periodo, da tre a dodici mesi, andrebbero verificati i bilanci e l’operatività degli importatori locali, l’installazione reale di macchine e impianti, i contratti di assistenza tecnica e il collegamento delle reti societarie con soggetti sottoposti a restrizioni. È particolarmente importante verificare se la riduzione dei flussi sensibili verso il Kirghizistan coincida con incrementi anomali verso altri hub regionali: una dislocazione geografica del transito non sarebbe, da sola, prova del successo delle sanzioni.
Nel lungo periodo, da uno a tre anni, l’attenzione dovrà spostarsi sulla diversificazione produttiva kirghisa, sull’efficacia stabile delle amministrazioni doganali, sulla digitalizzazione delle dichiarazioni intra-UEE e sulla capacità europea di mantenere scambi regolari con le imprese che rispettano le regole. Un esito virtuoso sarebbe la riduzione dell’opacità di filiera senza la penalizzazione indiscriminata di un mercato in sviluppo; uno scenario negativo sarebbe il semplice trasferimento del rischio verso corridoi meno osservati.
So what finale: non basta misurare quanto l’Italia esporta verso Bishkek. Occorre dimostrare dove arrivano i beni, quali norme li riguardano e chi aveva il potere di conoscerne la destinazione. È su questo terreno, documentale e non retorico, che si decide se il commercio è legittimo, vulnerabile all’elusione o realmente sanzionabile.