Washington non sta semplicemente finanziando l’Argentina. Sta cercando di entrare nei punti della catena che determinano dove finiranno litio, rame e gas argentini: capitale, macchinari, infrastrutture e capacità di esportazione.
Abstract. La U.S. Export-Import Bank prevede fino a 7 miliardi di dollari di finanziamenti per progetti argentini nei minerali critici e nell’energia. Il dato non equivale a 7 miliardi già assegnati: è una capacità finanziaria prevista, destinata anche a consentire a società operanti in Argentina di acquistare equipment statunitense nei prossimi due anni. La mossa arriva mentre il paese tenta di trasformare tre sistemi geoeconomici — litio della Puna, rame andino e gas di Vaca Muerta — in grandi piattaforme d’esportazione. La posta in gioco non è soltanto chi possiede le miniere, ma chi finanzia, equipaggia, processa, trasporta e acquista la produzione futura.
Nota metodologica
Il dossier separa FACT, CLAIM/LIMIT e ANALYTICAL INFERENCE. La notizia-base è stata verificata sul report Reuters del 22–23 settembre 2026; i nodi industriali sono stati incrociati con USTR, Governo argentino, Rio Tinto, Eni e YPF. Le immagini sono materiale reale di fonte aziendale/istituzionale o documentazione tecnica pubblica; non sono utilizzate immagini generate con IA. Dove un progetto è ancora in costruzione, in valutazione o prima della FID, viene indicato esplicitamente.
FACT
EXIM prevede fino a $7 miliardi per critical-minerals ed energy projects in Argentina. Reuters specifica che i fondi possono sostenere prestiti a imprese attive nel paese per acquistare macchinari statunitensi. Il programma è quindi contemporaneamente politica di supply-chain security e politica di export industriale USA.
$7 bnplafond EXIM previsto
580 ktpotenziale LCE annuo al 2036 secondo il governo argentino
1.641 Mtpotenziale rame annuo al 2036 secondo il governo argentino
Introduzione — Il capitale è una forma di geografia
La lettura superficiale è bilaterale: Washington approfondisce la relazione economica con Buenos Aires. La lettura strategica è fisica. L’Argentina possiede una combinazione rara di asset che interessano simultaneamente la transizione energetica, l’industria elettrica e la sicurezza energetica: salares di litio nel Nord-Ovest, grandi sistemi porfirici di rame lungo le Ande e una delle principali risorse shale del mondo nella cuenca neuquina.
Ma una risorsa geologica non diventa automaticamente potere. Tra il deposito e il mercato esistono capitale, equipment, energia, acqua, processing, strade, ferrovie, pipeline, porti, contratti di offtake e acquirenti. È in questi passaggi che un finanziamento pubblico può modificare la direzione di una supply chain senza che Washington debba possedere direttamente una singola miniera.
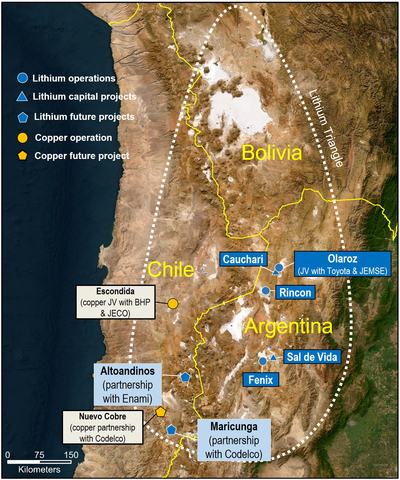
Exhibit 1 — La geografia del litio. Mappa pubblicata da Rio Tinto del proprio portafoglio sudamericano: Rincon, Olaroz, Fénix, Sal de Vida e Cauchari formano un cluster argentino lungo il Lithium Triangle. Fonte: Rio Tinto/Business Wire, 23 maggio 2025. Prova: concentrazione geografica e pluralità degli asset. Non prova: destinazione futura dell’offtake o coinvolgimento EXIM nei singoli progetti. Fiducia: alta.
Corpus — Il ponte ha tre pilastri
Litio: non una miniera, ma un cluster
Rio Tinto dispone ormai di un portafoglio argentino che include Rincon, Olaroz, Fénix, Sal de Vida e Cauchari. Rincon, nella provincia di Salta, è particolarmente utile come benchmark: il progetto da 2,5 miliardi di dollari punta a circa 60.000 tonnellate annue di carbonato di litio battery-grade, con prima produzione della scala industriale prevista nel 2028 e ramp-up successivo. Nel marzo 2026 Rio Tinto ha inoltre assicurato un pacchetto di finanziamento da 1,175 miliardi da IFC, IDB Invest, Export Finance Australia e JBIC.
Questo dettaglio mostra perché i 7 miliardi americani non entrano in un vuoto. L’Argentina è già un terreno di competizione e cooperazione tra capitali multinazionali. Il valore di EXIM sarà determinato dai progetti che riuscirà effettivamente a rendere bancabili e dalla quota di equipment e servizi statunitensi che riuscirà a inserire nella catena.
CLAIM / LIMIT
La proiezione di 580.000 t/anno di litio al 2036 proviene dal ministro argentino delle Miniere Luis Lucero. È uno scenario di sviluppo, non capacità oggi installata né produzione garantita. Va letta insieme a permitting, prezzi del litio, accesso all’acqua, costruzione degli impianti e tempi di ramp-up.
Rame: il Vicuña District cambia la scala
Sul rame, il nodo più evidente è Vicuña Corp., joint venture 50/50 tra BHP e Lundin Mining che riunisce Filo del Sol e Josemaría. Nel febbraio 2026 il governo argentino ha indicato circa 18 miliardi di dollari di investimento nei primi dieci anni di sviluppo, di cui circa 7 miliardi fino al primo concentrato previsto nel 2030. Non è un flusso EXIM già assegnato: è la scala industriale con cui il nuovo strumento americano dovrà confrontarsi.

Exhibit 2 — Vicuña District. Vista panoramica pubblica del distretto con Filo del Sol, Josemaría, Lunahuasi e depositi sul lato cileno. Fonte: materiale cartografico Vicuña ripreso da Austral Research, 2026. Prova: prossimità dei corpi minerari e natura transfrontaliera del distretto. Non prova: sequenza finale di sviluppo, capacità produttiva o corridoio export definitivo. Fiducia: medio-alta.
Il rame rende evidente la vera domanda strategica: da quale oceano uscirà il concentrato? Un grande progetto andino deve collegare quota, energia e acqua a una catena logistica capace di portare il prodotto verso impianti di trattamento e porti. Il controllo economico del corridoio può quindi diventare quasi importante quanto quello del deposito.
DEPOSIT → FINANCING → U.S. EQUIPMENT → PROCESSING → ROAD/RAIL → PORT → OFFTAKE → REFINING MARKET
Vaca Muerta: il terzo pilastro è energia esportabile
IARI PREMIUM
Continua l'analisi
Questo dossier nasce da ore di ricerca, verifica delle fonti,
analisi OSINT e costruzione di scenari strategici.
Con IARI PREMIUM accedi per 12 mesi
a tutte le analisi premium pubblicate da IARI.
€49,90 / 12 mesi
Nessun rinnovo automatico.